Krótka odpowiedź
Podatek od sprzedaży mieszkania płacisz tylko wtedy, gdy sprzedajesz przed upływem 5 lat, licząc od końca roku, w którym mieszkanie kupiłeś. Wynosi 19% dochodu, czyli ceny sprzedaży pomniejszonej o koszty sprzedaży, cenę zakupu i udokumentowane nakłady. Możesz go uniknąć dzięki uldze mieszkaniowej. Sprzedaż rozliczasz w PIT-39 do 30 kwietnia następnego roku.
W skrócie
- Podatku dochodowego nie płacisz, jeśli sprzedajesz po upływie pięciu lat od końca roku, w którym kupiłeś mieszkanie.
- Przy wcześniejszej sprzedaży płacisz 19% od dochodu, czyli ceny pomniejszonej o koszt nabycia, nakłady i koszty sprzedaży.
- Możesz uniknąć podatku dzięki uldze mieszkaniowej, jeśli w ciągu trzech lat wydasz pieniądze na własne cele mieszkaniowe.
- PIT-39 składasz do 30 kwietnia roku następującego po sprzedaży, także gdy korzystasz z ulgi.
Zasada pięciu lat
Jeśli sprzedajesz mieszkanie po upływie pięciu lat, licząc od końca roku kalendarzowego, w którym je nabyłeś, nie płacisz podatku dochodowego. Przykład: mieszkanie kupione w marcu 2021 roku można sprzedać bez podatku od 1 stycznia 2027 roku.
Przy spadku termin liczy się od końca roku, w którym nieruchomość nabył spadkodawca.
 Infografika
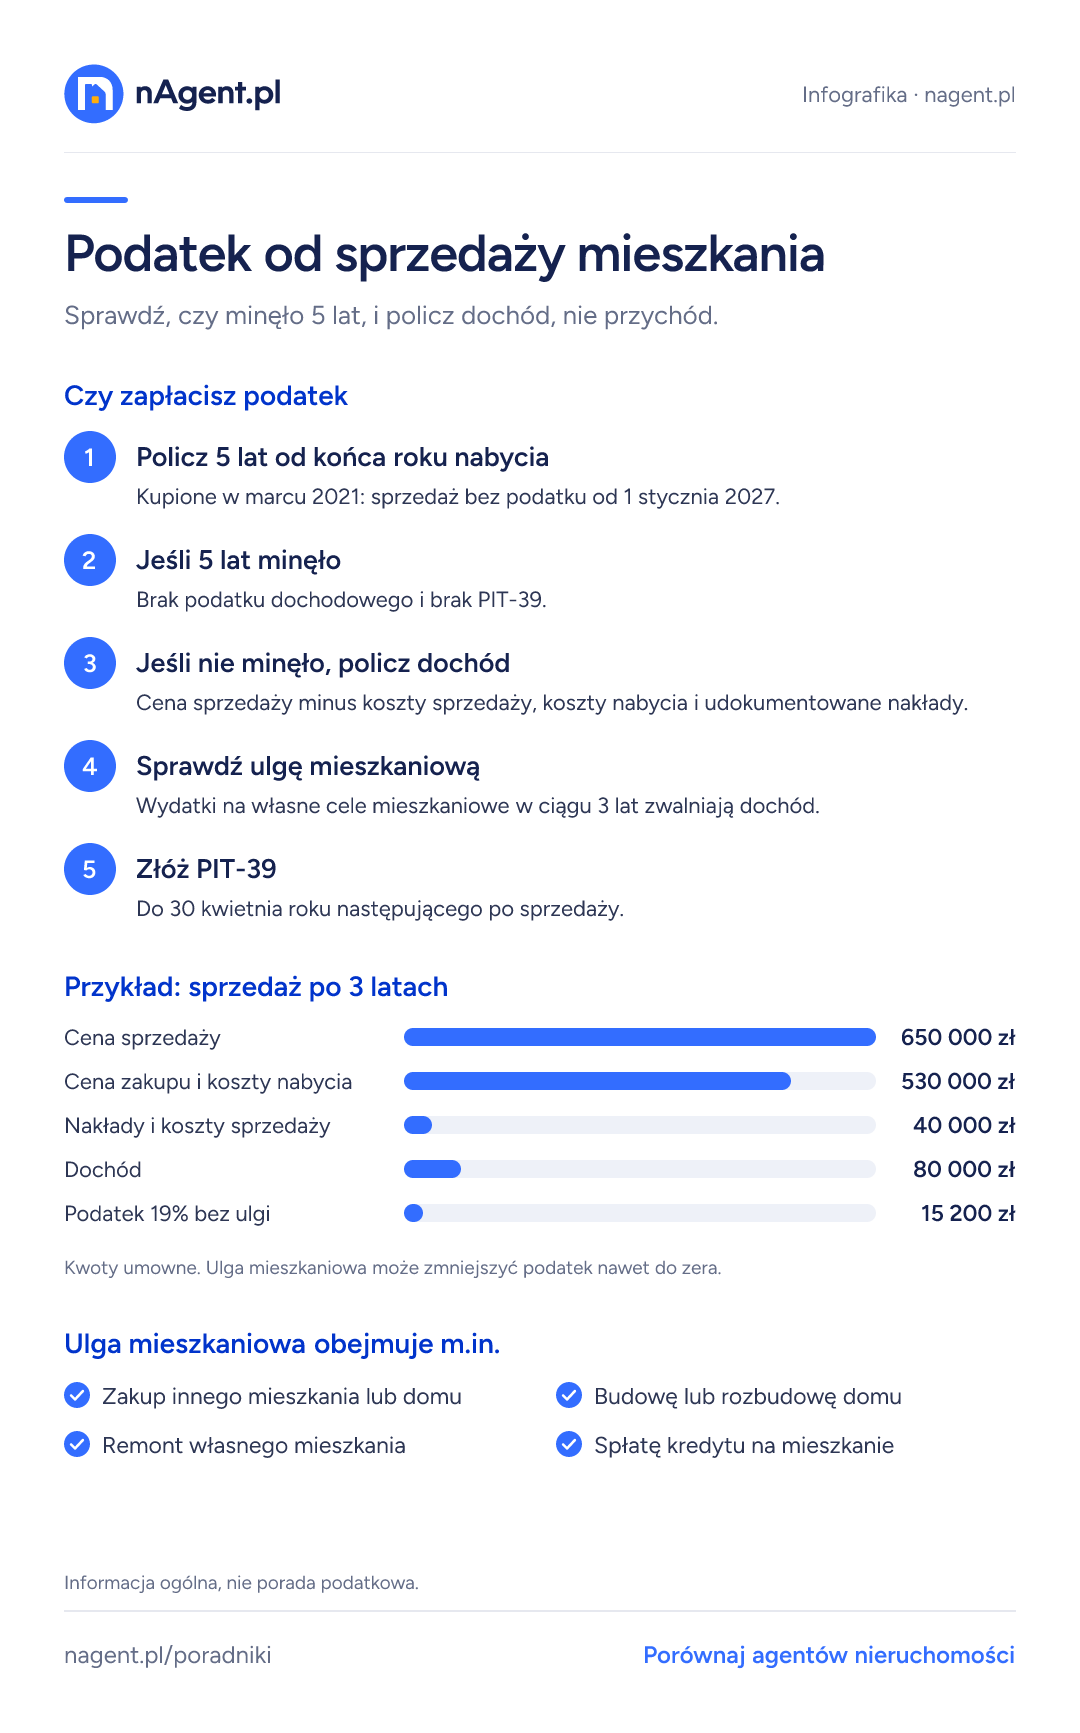
Podatek od sprzedaży mieszkania
Sprawdź, czy minęło 5 lat, i policz dochód, nie przychód.
Czy zapłacisz podatek
- 1Policz 5 lat od końca roku nabycia
Kupione w marcu 2021: sprzedaż bez podatku od 1 stycznia 2027.
- 2Jeśli 5 lat minęło
Brak podatku dochodowego i brak PIT-39.
- 3Jeśli nie minęło, policz dochód
Cena sprzedaży minus koszty sprzedaży, koszty nabycia i udokumentowane nakłady.
- 4Sprawdź ulgę mieszkaniową
Wydatki na własne cele mieszkaniowe w ciągu 3 lat zwalniają dochód.
- 5Złóż PIT-39
Do 30 kwietnia roku następującego po sprzedaży.
Przykład: sprzedaż po 3 latach
Ulga mieszkaniowa obejmuje m.in.
- Zakup innego mieszkania lub domu
- Budowę lub rozbudowę domu
- Remont własnego mieszkania
- Spłatę kredytu na mieszkanie
Od kiedy sprzedasz bez podatku: rok zakupu i data
Liczy się rok, w którym nabyłeś mieszkanie, a nie dzień. Mieszkanie kupione w styczniu i w grudniu tego samego roku możesz sprzedać bez podatku od tego samego dnia.
- Kupione w 2020 roku: bez podatku od 1 stycznia 2026.
- Kupione w 2021 roku: bez podatku od 1 stycznia 2027.
- Kupione w 2022 roku: bez podatku od 1 stycznia 2028.
- Kupione w 2023 roku: bez podatku od 1 stycznia 2029.
- Kupione w 2024 roku: bez podatku od 1 stycznia 2030.
- Kupione w 2025 roku: bez podatku od 1 stycznia 2031.
Sprzedaż przed upływem pięciu lat
Płacisz 19% podatku od dochodu, czyli od różnicy między przychodem a kosztami. Przychodem jest cena sprzedaży pomniejszona o koszty odpłatnego zbycia, na przykład prowizję agenta. Kosztami są przede wszystkim udokumentowana cena zakupu z kosztami nabycia oraz udokumentowane nakłady, które zwiększyły wartość mieszkania.
Podatek rozliczasz w zeznaniu PIT-39 do 30 kwietnia roku następującego po roku sprzedaży i w tym terminie go płacisz.
Czy zapłacisz podatek od sprzedaży?
Wynik orientacyjny. Ulga mieszkaniowa może obniżyć podatek nawet do zera. Szczegóły sprawdź z doradcą podatkowym.
Co możesz odjąć
Zachowuj faktury i umowy. Bez dokumentów urząd może nie uznać kosztów.
- Prowizję agenta i inne koszty związane ze sprzedażą.
- Cenę zakupu i koszty nabycia: podatek PCC, taksę notarialną, opłaty sądowe, prowizję przy zakupie.
- Udokumentowane nakłady, które zwiększyły wartość mieszkania, na przykład remont z fakturami.
- Przy spadku i darowiźnie: podatek od spadków i darowizn przypadający na to mieszkanie i udokumentowane koszty spadkodawcy.
Pełny przykład: sprzedaż po 3 latach z ulgą i bez
Kupiłeś mieszkanie w 2023 roku za 500 000 zł. Podatek PCC, taksa notarialna i opłaty sądowe kosztowały 14 000 zł, a prowizja agenta przy zakupie 16 000 zł. Koszt nabycia to więc 530 000 zł. Później zrobiłeś remont za 24 000 zł, udokumentowany fakturami na Twoje nazwisko.
W 2026 roku sprzedajesz za 650 000 zł i płacisz agentowi 16 000 zł prowizji. Przychód to 650 000 zł minus 16 000 zł, czyli 634 000 zł. Koszty to 530 000 zł plus 24 000 zł, czyli 554 000 zł. Dochód wynosi 80 000 zł, a podatek bez ulgi 19% z tej kwoty, czyli 15 200 zł.
Jeśli do końca 2029 roku wydasz 400 000 zł na własne cele mieszkaniowe, zwolniona jest część dochodu w proporcji wydatków do przychodu: 80 000 zł × 400 000 / 634 000, czyli 50 473 zł. Podatek płacisz od pozostałych 29 527 zł i wynosi 5 610 zł. Jeśli wydasz 634 000 zł lub więcej, podatku nie ma wcale.
Czego nie odliczysz
- Wartości własnej pracy przy remoncie. Liczą się tylko udokumentowane wydatki.
- Wydatków bez dokumentu na Twoje nazwisko, na przykład paragonów bez danych nabywcy.
- Mebli i sprzętu, które zabierasz albo które nie są trwale związane z mieszkaniem. Urząd uznaje zwykle tylko nakłady zwiększające wartość lokalu.
- Wydatków, które odliczyłeś już w uldze termomodernizacyjnej. Ten sam wydatek nie obniży podatku drugi raz.
- Bieżących kosztów utrzymania: czynszu, opłat za media, podatku od nieruchomości.
Ulga mieszkaniowa
Dochód może być zwolniony z podatku, jeśli w ciągu trzech lat od końca roku sprzedaży wydasz pieniądze ze sprzedaży na własne cele mieszkaniowe, na przykład zakup innego mieszkania, budowę domu, remont własnego lokalu czy spłatę kredytu zaciągniętego na mieszkanie. Zwolnienie jest proporcjonalne do części przychodu wydanej na te cele.
Ulga ma szczegółowe warunki, a interpretacje urzędów się zmieniają. Przed sprzedażą sprawdź je z doradcą podatkowym lub w aktualnych interpretacjach Krajowej Informacji Skarbowej.
Jak liczyć 5 lat w szczególnych sytuacjach
Te zasady mają wyjątki i zależą od szczegółów. Gdy kwota podatku może być duża, zapytaj o interpretację doradcę albo Krajową Informację Skarbową.
- Darowizna: termin liczy się od końca roku, w którym otrzymałeś mieszkanie w darowiźnie.
- Spadek: od końca roku, w którym nabył je spadkodawca.
- Mieszkanie spółdzielcze przekształcone w odrębną własność: zwykle liczy się nabycie spółdzielczego prawa, a nie data przekształcenia.
- Dom wybudowany samodzielnie: co do zasady od nabycia działki.
- Udział dokupiony później: dla każdego udziału termin liczy się osobno.
Małżonkowie, współwłaściciele i sprzedaż po rozwodzie
PIT-39 jest zeznaniem indywidualnym. Jeśli mieszkanie należy do małżonków albo kilku współwłaścicieli, każdy rozlicza swoją część przychodu i kosztów osobno i każdy sam decyduje o uldze mieszkaniowej.
Podział majątku wspólnego po rozwodzie zwykle nie rozpoczyna nowego okresu 5 lat. Liczy się rok, w którym małżonkowie kupili mieszkanie do majątku wspólnego. Inaczej jest, gdy w podziale dostajesz więcej, niż wynosił Twój udział, i spłacasz drugą stronę: ta nadwyżka ma własny termin 5 lat.
Zamiana mieszkań i sprzedaż poniżej wartości
Zamiana mieszkania na inne też jest zbyciem i może rodzić podatek przed upływem 5 lat. Jeśli cena w umowie odbiega bez uzasadnienia od wartości rynkowej, urząd skarbowy może ją określić sam. Dlatego cena w akcie powinna odpowiadać rynkowi.
Kolejność działań przy sprzedaży przed 5 latami
- Zbierz dokumenty kosztów: akt zakupu, faktury za remont, potwierdzenie prowizji.
- Policz dochód i podatek przed ustaleniem ceny minimalnej.
- Zdecyduj, czy skorzystasz z ulgi mieszkaniowej, i zaplanuj wydatki.
- Złóż PIT-39 do 30 kwietnia następnego roku, nawet gdy korzystasz z ulgi.
- Zachowaj dokumenty wydatków na cele mieszkaniowe na wypadek kontroli.
Jak złożyć PIT-39 i zapłacić podatek
PIT-39 najprościej złożyć przez e-Urząd Skarbowy na podatki.gov.pl. Wpisujesz przychód, koszty, dochód i część dochodu zwolnioną dzięki uldze. Podatek płacisz w tym samym terminie, do 30 kwietnia, przelewem na swój mikrorachunek podatkowy. Numer mikrorachunku wygenerujesz na podatki.gov.pl z numeru PESEL.
Jeśli w zeznaniu zwolniłeś dochód, bo planujesz wydatki, a potem ich nie poniesiesz w terminie, składasz korektę PIT-39 i dopłacasz podatek z odsetkami za zwłokę liczonymi od dnia po pierwotnym terminie płatności.
Najczęstsze błędy przy podatku od sprzedaży
- Liczenie 5 lat od dnia zakupu zamiast od końca roku.
- Brak PIT-39, bo „dochód wyszedł zerowy” albo „i tak kupuję nowe mieszkanie”. Zeznanie składasz w obu przypadkach.
- Zgubione faktury za remont i akt zakupu bez wyszczególnionych kosztów.
- Liczenie ulgi od ceny z aktu, a nie od przychodu po kosztach sprzedaży.
- Kupno mieszkania pod wynajem w ramach ulgi.
- Ustalenie ceny minimalnej bez policzenia podatku, przez co na rękę zostaje mniej, niż zakładałeś.
Uwaga
To informacja ogólna, nie porada podatkowa. Przepisy i ich interpretacje się zmieniają, a każda sytuacja jest inna. Przed sprzedażą skonsultuj się z doradcą podatkowym lub notariuszem.
Pojęcia z tego poradnika
- Ulga mieszkaniowa
- Zwolnienie z podatku dochodu ze sprzedaży nieruchomości wydanego w ciągu 3 lat od końca roku sprzedaży na własne cele mieszkaniowe.
- PIT-39
- Zeznanie podatkowe, w którym rozlicza się sprzedaż nieruchomości przed upływem 5 lat od końca roku nabycia. Składa się je do 30 kwietnia następnego roku.
- PCC
- Podatek od czynności cywilnoprawnych. Przy zakupie mieszkania z rynku wtórnego wynosi 2% ceny i pobiera go notariusz. Kupujący pierwsze mieszkanie może być zwolniony.
- Taksa notarialna
- Wynagrodzenie notariusza za sporządzenie aktu. Rozporządzenie określa stawki maksymalne, do których dolicza się 23% VAT. Przy cenie 600 000 zł maksimum to 3170 zł netto.
- Prowizja
- Wynagrodzenie pośrednika, zwykle procent ceny sprzedaży. W Polsce najczęściej od 2 do 3% netto plus VAT.
- Umowa przedwstępna
- Umowa, w której strony zobowiązują się zawrzeć umowę sprzedaży w przyszłości. W formie aktu notarialnego daje silniejszą ochronę, bo można dochodzić zawarcia umowy w sądzie.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Kiedy nie płaci się podatku od sprzedaży mieszkania?
Gdy sprzedajesz po upływie 5 lat, licząc od końca roku, w którym mieszkanie nabyłeś. Przy spadku liczy się rok nabycia przez spadkodawcę.
Ile wynosi podatek od sprzedaży mieszkania przed 5 latami?
19% dochodu, czyli różnicy między ceną sprzedaży pomniejszoną o koszty sprzedaży a kosztami nabycia i udokumentowanymi nakładami.
Do kiedy złożyć PIT-39?
Do 30 kwietnia roku następującego po roku sprzedaży.
Na czym polega ulga mieszkaniowa?
Dochód jest zwolniony w części, w jakiej przychód ze sprzedaży wydasz w ciągu 3 lat od końca roku sprzedaży na własne cele mieszkaniowe.
Czy trzeba złożyć PIT-39, jeśli korzystam z ulgi mieszkaniowej?
Tak. Przy sprzedaży przed upływem 5 lat PIT-39 składa się także wtedy, gdy dochód będzie zwolniony dzięki uldze mieszkaniowej.
Czy prowizję agenta odliczę od przychodu?
Tak. Prowizja to koszt odpłatnego zbycia i pomniejsza przychód przy liczeniu dochodu.
Czy spłata kredytu hipotecznego liczy się do ulgi mieszkaniowej?
Tak, spłata kredytu zaciągniętego na zakup mieszkania, także tego sprzedawanego, może być wydatkiem na własne cele mieszkaniowe. Szczegóły warunków sprawdź z doradcą podatkowym.
Czy remont nowego mieszkania liczy się do ulgi?
Tak, remont i modernizacja własnego lokalu mieszkalnego mogą być wydatkiem w uldze, jeśli są udokumentowane fakturami.
Jak liczyć 5 lat przy mieszkaniu spółdzielczym?
Liczy się od końca roku nabycia spółdzielczego prawa. Przekształcenie prawa we własność zwykle nie rozpoczyna nowego okresu.
Czy sprzedaż mieszkania po rozwodzie jest opodatkowana?
Liczy się data pierwotnego nabycia do majątku wspólnego. Podział majątku zwykle nie rozpoczyna nowego okresu pięciu lat.
Co jeśli nie wydam pieniędzy w ciągu trzech lat?
Część dochodu niewydana na cele mieszkaniowe zostanie opodatkowana. Trzeba złożyć korektę zeznania i dopłacić podatek z odsetkami.
Czy przy sprzedaży mieszkania za mniej niż kupiłem zapłacę podatek?
Jeśli dochód jest zerowy lub ujemny, podatku nie ma, ale przed upływem pięciu lat i tak składasz PIT-39.
Czy płacę podatek, jeśli sprzedam mieszkanie po 4 latach i 11 miesiącach?
Prawdopodobnie tak, bo 5 lat liczy się od końca roku nabycia, a nie od dnia zakupu. Mieszkanie kupione w lutym 2021 roku sprzedasz bez podatku dopiero od 1 stycznia 2027 roku.
Czy umowa przedwstępna przed upływem 5 lat oznacza podatek?
Nie. Liczy się data aktu notarialnego przenoszącego własność. Umowa przedwstępna nie jest sprzedażą.
Jak liczyć podatek, gdy mieszkanie mają małżonkowie?
Każdy z małżonków składa własny PIT-39 i rozlicza połowę przychodu i kosztów, jeśli udziały są równe.
Czy koszty kredytu odliczę od przychodu?
Kosztem jest cena zakupu i koszty nabycia, także gdy mieszkanie kupiłeś na kredyt. Przy odsetkach i prowizjach bankowych sprawdź aktualne interpretacje albo zapytaj doradcę.
Podstawa prawna i źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 10 ust. 1 pkt 8, art. 19, art. 21 ust. 1 pkt 131 i ust. 25–30, art. 22 ust. 6c–6f, art. 30e
- Ustawa z 29 sierpnia 1997 r. Ordynacja podatkowa (korekta zeznania, odsetki za zwłokę)
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.