Krótka odpowiedź
Mieszkanie z kredytem hipotecznym możesz sprzedać w każdej chwili. Bank wydaje zaświadczenie o saldzie i zgodę na wykreślenie hipoteki po spłacie, a kupujący część ceny wpłaca bezpośrednio na rachunek kredytu, resztę Tobie. Hipotekę wykreśla się wnioskiem do sądu za 100 zł. Gdy cena nie pokrywa długu, różnicę trzeba dopłacić.
W skrócie
- Mieszkanie z hipoteką sprzedasz bez wcześniejszej spłaty z własnych pieniędzy. Kupujący spłaca bank z ceny.
- Zacznij od zaświadczenia z banku o saldzie i promesy, czyli zgody na wykreślenie hipoteki po spłacie.
- Przy kredycie o zmiennym oprocentowaniu bank może pobrać opłatę za wcześniejszą spłatę tylko w pierwszych trzech latach umowy i najwyżej 3% spłacanej kwoty.
- Jeśli cena nie pokrywa długu, musisz dopłacić różnicę lub uzgodnić z bankiem inne rozwiązanie.
Hipoteka nie blokuje sprzedaży
Mieszkanie z kredytem hipotecznym można sprzedać. Najczęściej kupujący płaci część ceny bezpośrednio na rachunek Twojego kredytu, a resztę na Twoje konto. Po spłacie bank wydaje zgodę na wykreślenie hipoteki z księgi wieczystej.
Hipoteka obciąża mieszkanie niezależnie od tego, kto jest jego właścicielem. Dlatego kupujący i jego bank zawsze będą chcieli wiedzieć, jak i kiedy zostanie spłacona. Plan spłaty przygotuj, zanim wystawisz ogłoszenie.
 Infografika
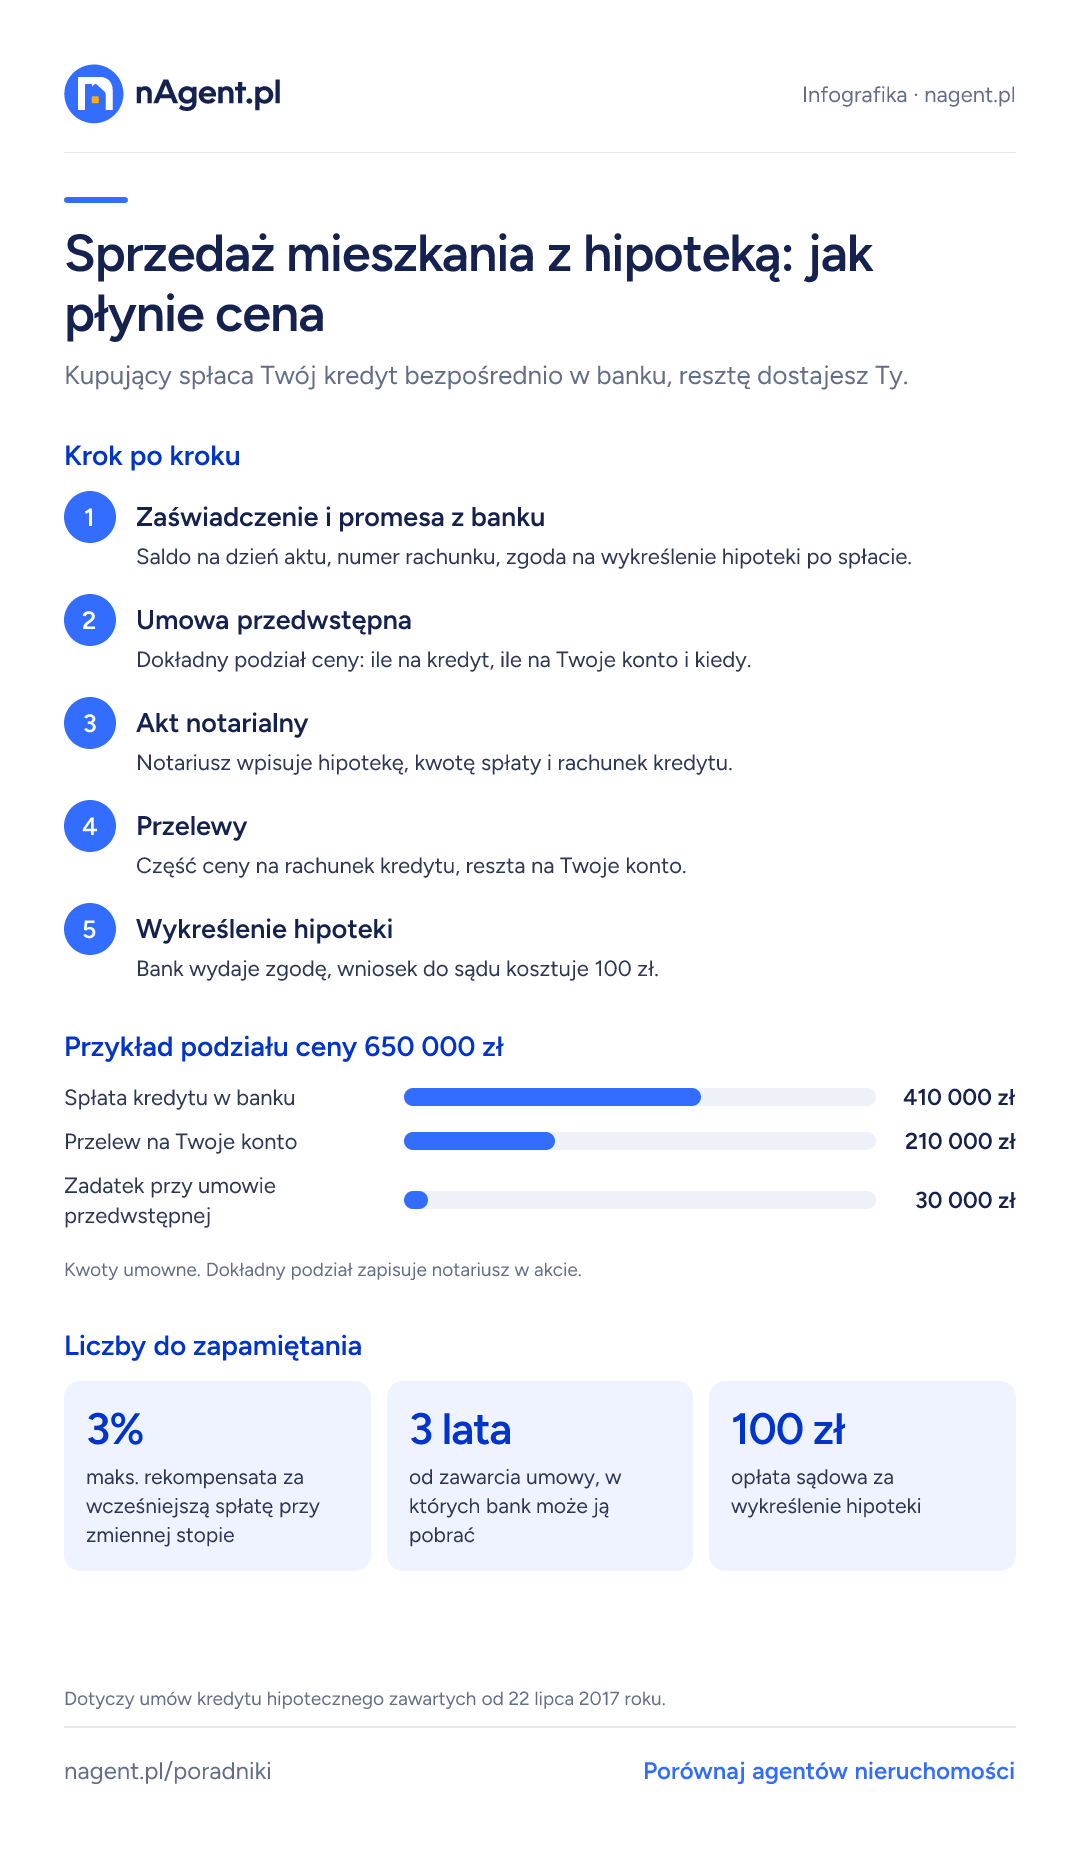
Sprzedaż mieszkania z hipoteką: jak płynie cena
Kupujący spłaca Twój kredyt bezpośrednio w banku, resztę dostajesz Ty.
Krok po kroku
- 1Zaświadczenie i promesa z banku
Saldo na dzień aktu, numer rachunku, zgoda na wykreślenie hipoteki po spłacie.
- 2Umowa przedwstępna
Dokładny podział ceny: ile na kredyt, ile na Twoje konto i kiedy.
- 3Akt notarialny
Notariusz wpisuje hipotekę, kwotę spłaty i rachunek kredytu.
- 4Przelewy
Część ceny na rachunek kredytu, reszta na Twoje konto.
- 5Wykreślenie hipoteki
Bank wydaje zgodę, wniosek do sądu kosztuje 100 zł.
Przykład podziału ceny 650 000 zł
Liczby do zapamiętania
Zacznij od swojego banku
Zaświadczenia mają termin ważności, a saldo zmienia się po każdej racie. Zamów je, gdy znasz przybliżoną datę aktu, i poproś o kwotę do spłaty na ten dzień.
- Zaświadczenie o wysokości zadłużenia na wybrany dzień, z numerem rachunku do spłaty.
- Informacja o kosztach wcześniejszej spłaty.
- Promesa, czyli pisemne zobowiązanie banku, że po spłacie określonej kwoty wyda zgodę na wykreślenie hipoteki.
- Informacja, ile bank czeka na wydanie tych dokumentów. Bywa, że trwa to od kilku dni do kilku tygodni.
Czy zapłacisz za wcześniejszą spłatę
Ustawa o kredycie hipotecznym ogranicza opłaty za wcześniejszą spłatę w umowach zawartych od 22 lipca 2017 roku. Przy oprocentowaniu zmiennym bank może pobrać rekompensatę tylko w pierwszych 3 latach od zawarcia umowy i nie więcej niż 3% spłacanej kwoty. Przy okresowo stałej stopie zasady mogą być inne. W starszych umowach decyduje ich treść. Sprawdź swoją umowę.
Przy wcześniejszej spłacie możesz mieć też prawo do zwrotu części kosztów kredytu przypadających na okres po spłacie, na przykład części ubezpieczenia. Zapytaj o to bank na piśmie.
Zamiana zabezpieczenia zamiast spłaty
Jeśli od razu kupujesz kolejne mieszkanie, część banków pozwala przenieść kredyt na nową nieruchomość. Bank zmienia zabezpieczenie: wykreśla hipotekę ze sprzedawanego mieszkania i wpisuje ją na nowe. Kredyt zostaje na dotychczasowych warunkach, co może się opłacać, gdy masz niską marżę.
Zamiana wymaga zgody banku, aneksu do umowy i wyceny nowego mieszkania. Trwa zwykle dłużej niż zwykła spłata, a terminy obu aktów trzeba zgrać. Zapytaj bank o tę możliwość, zanim podpiszesz umowę przedwstępną.
Gdy cena nie pokrywa zadłużenia
Przelicz, czy cena po odjęciu prowizji agenta i innych kosztów wystarczy na spłatę całego kredytu. Jeśli nie, musisz dopłacić różnicę z własnych pieniędzy. Inne rozwiązanie uzgodnij z bankiem na piśmie, zanim podpiszesz umowę przedwstępną.
Umowa przedwstępna i schemat płatności
W umowie przedwstępnej opiszcie dokładnie, jak zostanie zapłacona cena: jaka kwota trafia na rachunek kredytu, jaka na Twoje konto, w jakim terminie i z jakich środków kupującego. Kupujący z kredytem potrzebuje tej umowy do swojego banku.
Zadatek możesz przeznaczyć na nadpłatę kredytu. Jeśli jednak sprzedaż nie dojdzie do skutku z Twojej winy, musisz oddać kupującemu zadatek w podwójnej wysokości. Zostaw więc te pieniądze w rezerwie albo upewnij się, że możesz je szybko oddać.
Gdy kupujący też bierze kredyt
Bank kupującego zwykle prosi o zaświadczenie z Twojego banku i promesę. Pieniądze z kredytu kupującego często są wypłacane dopiero po akcie notarialnym, na podstawie jego wypisu. Ustalcie w umowie termin wypłaty i to, co się dzieje, gdy bank się spóźni.
Dzień aktu notarialnego
- Notariusz wpisuje do aktu informację o hipotece, kwotę do spłaty i numer rachunku kredytu.
- Kupujący albo jego bank przelewa część ceny na rachunek Twojego kredytu, a resztę na Twoje konto.
- Po wpływie pieniędzy Twój bank zamyka kredyt i wydaje zgodę na wykreślenie hipoteki.
- Z tą zgodą składa się wniosek o wykreślenie hipoteki do sądu wieczystoksięgowego. Opłata sądowa od wniosku wynosi 100 zł. W umowie ustalcie, kto go składa i kto płaci.
- Wypowiedz albo zmień ubezpieczenie mieszkania z cesją na bank.
Przykład podziału ceny
Sprzedajesz mieszkanie za 650 000 zł. Saldo kredytu na dzień aktu wynosi 410 000 zł, a kupujący wpłacił 30 000 zł zadatku przy umowie przedwstępnej. W dniu aktu kupujący przelewa 410 000 zł na rachunek Twojego kredytu i 210 000 zł na Twoje konto. Z tej kwoty zapłacisz prowizję agenta i ewentualną rekompensatę dla banku. Kwoty są umowne. Dokładny podział zapisuje notariusz w akcie.
Ile to trwa
Sprzedaż mieszkania z hipoteką nie musi trwać dłużej niż sprzedaż bez niej. Opóźnienia biorą się zwykle z dokumentów: oczekiwania na zaświadczenie i promesę albo na decyzję kredytową kupującego. Zamów dokumenty w swoim banku zaraz po przyjęciu oferty kupującego i ustalcie realny termin aktu.
Najczęstsze problemy i jak ich uniknąć
- Zaświadczenie z nieaktualnym saldem: zamów nowe tuż przed aktem albo poproś bank o kwotę na konkretny dzień.
- Bank długo wydaje zgodę na wykreślenie hipoteki: zapytaj o termin na początku i zapisz w umowie przedwstępnej, kto i kiedy składa wniosek.
- Kupujący boi się płacić na cudzy kredyt: pokaż zaświadczenie banku i zaproponuj depozyt notarialny.
- Cena nie pokrywa długu: przygotuj własne środki na dopłatę albo zapytaj bank o rozłożenie różnicy.
- Kredyt z programu rządowego: sprawdź, czy sprzedaż przed terminem nie oznacza zwrotu dopłat.
Podatek przy sprzedaży przed upływem 5 lat
Jeśli sprzedajesz przed upływem 5 lat od końca roku, w którym kupiłeś mieszkanie, możesz zapłacić 19% podatku od dochodu. Wydanie pieniędzy ze sprzedaży na spłatę kredytu zaciągniętego na zakup tego mieszkania może się liczyć jako wydatek na własne cele mieszkaniowe w ramach ulgi. Warunki są szczegółowe, więc sprawdź je z doradcą podatkowym. Więcej znajdziesz w poradniku o podatku od sprzedaży mieszkania.
Kredyt z rządowego programu
Jeśli kredyt był objęty programem z dopłatą, na przykład Mieszkanie dla Młodych albo Bezpieczny Kredyt 2%, przeczytaj warunki programu i swojej umowy. Sprzedaż kończy dopłaty, a w niektórych programach może oznaczać obowiązek zwrotu ich części.
Kredyt we frankach lub innej walucie
Mieszkanie z kredytem frankowym sprzedaje się tak samo: bank podaje saldo w złotych na dzień spłaty, a po spłacie wydaje zgodę na wykreślenie hipoteki. Spłata kredytu nie odbiera prawa do sporu z bankiem o nieuczciwe zapisy umowy.
Przed sprzedażą zachowaj umowę kredytu, aneksy i pełną historię spłat. Jeśli rozważasz pozew, porozmawiaj z prawnikiem jeszcze przed spłatą, żeby dobrze zaplanować kolejność kroków.
Uwaga
To informacja ogólna, nie porada prawna ani podatkowa. Szczegóły zależą od Twojej umowy kredytu i banku. Przed podpisaniem umowy przedwstępnej omów schemat płatności z bankiem i notariuszem.
Pojęcia z tego poradnika
- Hipoteka
- Zabezpieczenie wierzytelności, najczęściej kredytu, wpisane do działu IV księgi wieczystej. Przy sprzedaży kredyt spłaca się z ceny, a bank wydaje zgodę na wykreślenie hipoteki.
- Umowa przedwstępna
- Umowa, w której strony zobowiązują się zawrzeć umowę sprzedaży w przyszłości. W formie aktu notarialnego daje silniejszą ochronę, bo można dochodzić zawarcia umowy w sądzie.
- Zadatek
- Kwota wpłacana przy umowie przedwstępnej. Gdy umowy nie wykona kupujący, sprzedający zatrzymuje zadatek, a gdy sprzedający, kupujący może żądać zwrotu podwójnej kwoty.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Czy można sprzedać mieszkanie z kredytem hipotecznym?
Tak. Najczęściej kupujący płaci część ceny bezpośrednio na rachunek kredytu sprzedającego, a bank po spłacie wydaje zgodę na wykreślenie hipoteki.
Ile kosztuje wcześniejsza spłata kredytu przy sprzedaży?
W umowach od 22 lipca 2017 roku ze zmienną stopą bank może pobrać rekompensatę tylko w pierwszych 3 latach i nie więcej niż 3% spłacanej kwoty. W innych umowach decyduje ich treść.
Co, jeśli cena sprzedaży nie pokryje kredytu?
Różnicę trzeba dopłacić z własnych pieniędzy albo uzgodnić inne rozwiązanie z bankiem na piśmie, zanim podpiszesz umowę przedwstępną.
Czy bank musi zgodzić się na sprzedaż mieszkania z hipoteką?
Nie potrzebujesz zgody na samą sprzedaż. Potrzebujesz zaświadczenia o saldzie i zgody na wykreślenie hipoteki po spłacie.
Czy kupujący może przejąć mój kredyt?
W praktyce banki rzadko się na to zgadzają. Zwykle kupujący bierze własny kredyt, a z ceny spłaca Twój.
Co z ubezpieczeniem kredytu po sprzedaży?
Po całkowitej spłacie możesz wnioskować o zwrot niewykorzystanej części składki, jeśli płaciłeś ją z góry.
Kiedy hipoteka znika z księgi wieczystej?
Po spłacie bank wydaje zgodę na wykreślenie, a sąd dokonuje wpisu. Kupujący zwykle akceptuje to, bo spłata jest zapisana w akcie.
Czy przy kredycie z dopłatą państwa trzeba coś zwrócić?
Przy niektórych programach sprzedaż przed określonym terminem wiąże się ze zwrotem części dopłat. Sprawdź warunki swojego programu w banku.
Czy mogę sprzedać mieszkanie, gdy kredyt mam w obcej walucie?
Tak, ale saldo zależy od kursu w dniu spłaty. Zapytaj bank o sposób przewalutowania i zostaw zapas w wyliczeniach.
Kto płaci za wykreślenie hipoteki?
Zwykle sprzedający. Opłata sądowa za wniosek wynosi 100 zł.
Czy można przenieść kredyt hipoteczny na inne mieszkanie?
Część banków na to pozwala. Bank zmienia zabezpieczenie na nowe mieszkanie po wycenie i aneksie do umowy. Zapytaj o to przed podpisaniem umowy przedwstępnej.
Czy po spłacie kredytu frankowego można pozwać bank?
Tak, spłata nie odbiera prawa do sporu o nieuczciwe zapisy. Zachowaj umowę i historię spłat, a przed spłatą skonsultuj się z prawnikiem.
Podstawa prawna i źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.