W skrócie
- Mieszkanie zajęte przez komornika można sprzedać, ale sama sprzedaż nie zatrzymuje egzekucji.
- Bezpieczny schemat to spłata wierzycieli bezpośrednio z ceny i ich zgoda na umorzenie egzekucji oraz wykreślenie hipotek.
- Na licytacji cena wywołania to 3/4 wartości z oszacowania przy pierwszej i 2/3 przy drugiej. Wolna sprzedaż zwykle daje więcej.
- Kupujący i notariusz zobaczą wzmianki o egzekucji w księdze wieczystej, więc o długach trzeba mówić od początku.
Czy można sprzedać mieszkanie z komornikiem
Tak. Zajęcie nieruchomości przez komornika nie zabrania właścicielowi jej sprzedaży, ale rozporządzenie nieruchomością po zajęciu nie ma wpływu na dalsze postępowanie egzekucyjne. Oznacza to, że egzekucja może toczyć się dalej, nawet jeśli mieszkanie ma już nowego właściciela. Dlatego sprzedaż musi być połączona ze spłatą wierzyciela i umorzeniem egzekucji.
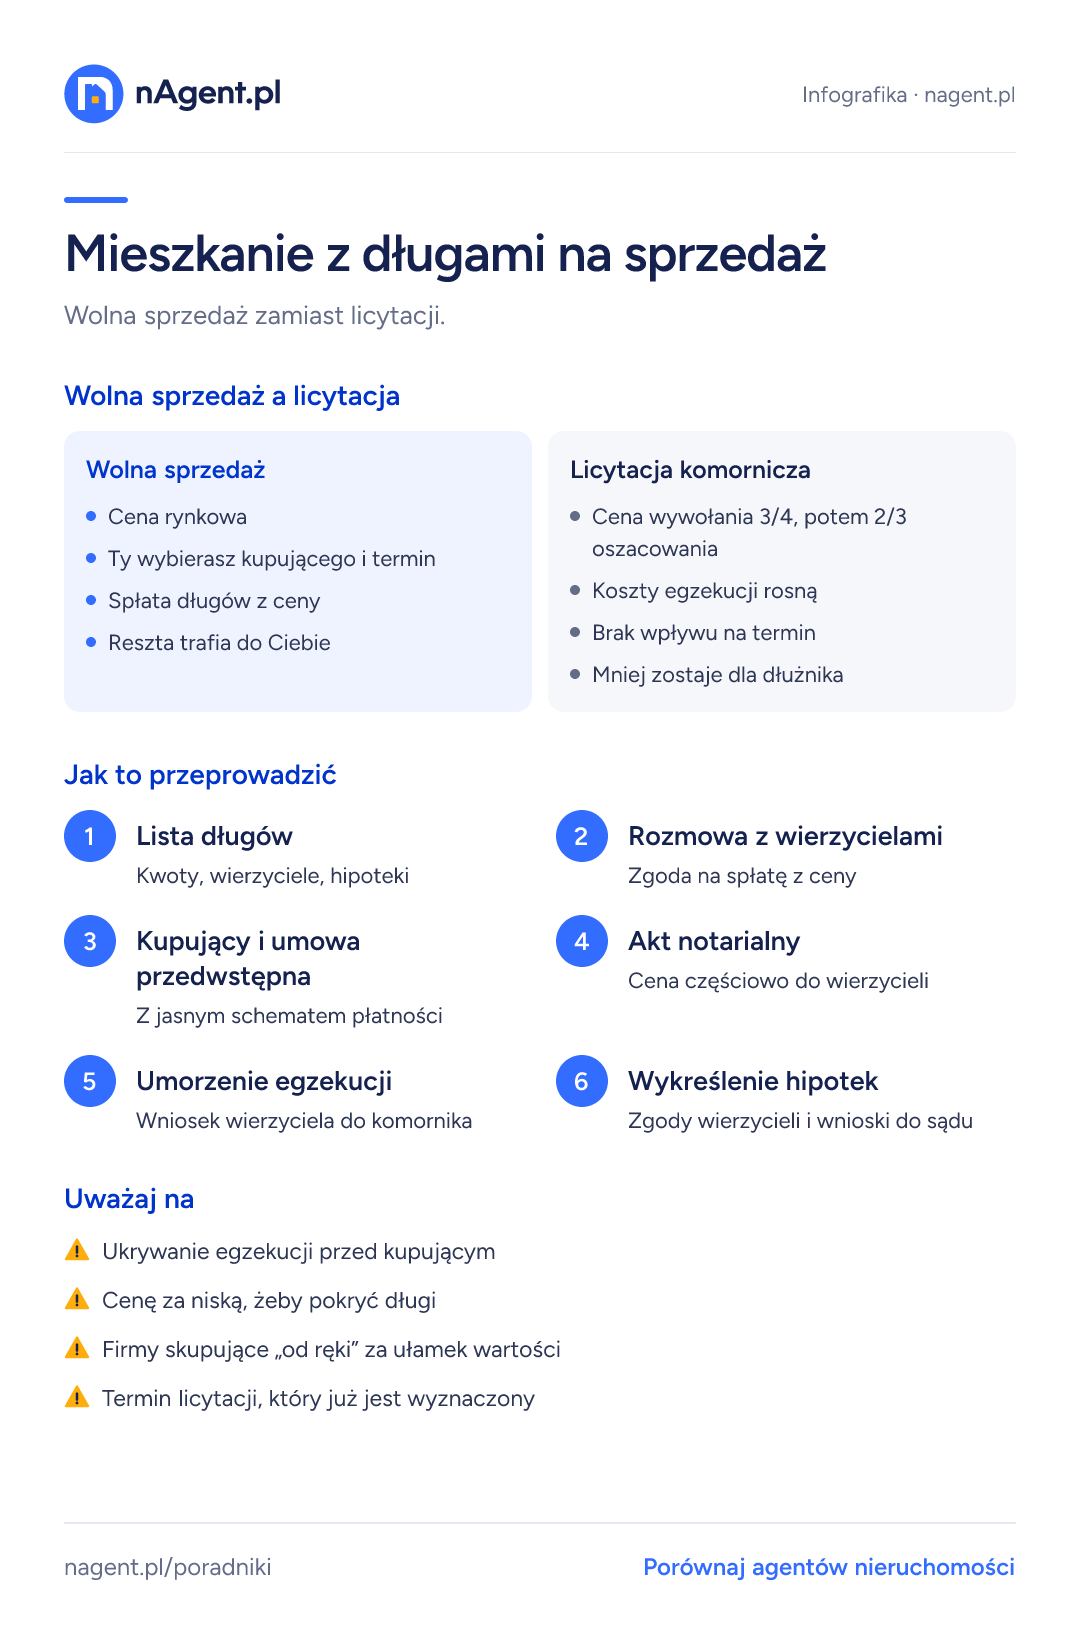
 Infografika
Mieszkanie z długami na sprzedaż
Wolna sprzedaż zamiast licytacji.
Wolna sprzedaż a licytacja
- Cena rynkowa
- Ty wybierasz kupującego i termin
- Spłata długów z ceny
- Reszta trafia do Ciebie
- Cena wywołania 3/4, potem 2/3 oszacowania
- Koszty egzekucji rosną
- Brak wpływu na termin
- Mniej zostaje dla dłużnika
Jak to przeprowadzić
- 1Lista długów
Kwoty, wierzyciele, hipoteki
- 2Rozmowa z wierzycielami
Zgoda na spłatę z ceny
- 3Kupujący i umowa przedwstępna
Z jasnym schematem płatności
- 4Akt notarialny
Cena częściowo do wierzycieli
- 5Umorzenie egzekucji
Wniosek wierzyciela do komornika
- 6Wykreślenie hipotek
Zgody wierzycieli i wnioski do sądu
Uważaj na
- Ukrywanie egzekucji przed kupującym
- Cenę za niską, żeby pokryć długi
- Firmy skupujące „od ręki” za ułamek wartości
- Termin licytacji, który już jest wyznaczony
Najpierw pełna lista długów
Zbierz wszystkie zobowiązania obciążające mieszkanie: kredyt hipoteczny, hipoteki przymusowe, zadłużenie prowadzone przez komornika, zaległości we wspólnocie lub spółdzielni. Sprawdź dział III i IV księgi wieczystej. Dopiero wtedy wiesz, czy cena rynkowa pokryje długi i ile zostanie dla Ciebie.
Porozumienie z wierzycielami
Wierzyciel zwykle woli dostać pieniądze z wolnej sprzedaży niż czekać na licytację. Ustal z nim kwotę spłaty, rachunek i zobowiązanie, że po otrzymaniu pieniędzy złoży wniosek o umorzenie egzekucji i wyda zgodę na wykreślenie hipoteki. Najlepiej na piśmie, przed umową przedwstępną.
Schemat płatności w akcie
Kupujący przelewa część ceny bezpośrednio wierzycielom, a resztę sprzedającemu. Bezpieczną opcją jest depozyt notarialny: notariusz wypłaca pieniądze wierzycielom po spełnieniu warunków. Kupujący z kredytem musi uprzedzić bank, bo nie każdy bank finansuje zakup mieszkania z wzmianką o egzekucji.
Dlaczego licytacja się nie opłaca
Na pierwszej licytacji cena wywołania wynosi trzy czwarte sumy oszacowania, a na drugiej dwie trzecie. Do tego koszty egzekucji powiększają dług. Po licytacji dłużnik często zostaje bez mieszkania i z częścią długu. Wolna sprzedaż po cenie rynkowej zwykle pozwala spłacić więcej i zachować nadwyżkę.
Uczciwość wobec kupującego
Kupujący i tak zobaczy wzmianki w księdze wieczystej. Ukrywanie długów kończy się zerwaną transakcją albo sporem. Pokaż od razu, że masz porozumienie z wierzycielami i plan spłaty, a kupujący z dużo większą pewnością złoży ofertę.
Skup mieszkań za gotówkę
Firmy skupujące zadłużone mieszkania obiecują szybkie rozwiązanie, ale płacą zwykle wyraźnie poniżej rynku. Bywają też oferty z umową odkupu lub dożywocia, które mogą być niekorzystne. Zanim podpiszesz cokolwiek, porównaj ofertę z ceną rynkową i skonsultuj umowę z prawnikiem.
Gdy termin licytacji jest już wyznaczony
Czasu jest mało, ale wolna sprzedaż wciąż bywa możliwa. Porozmawiaj z wierzycielem: jeśli przedstawisz podpisaną umowę przedwstępną i realny termin aktu, wierzyciel może wnieść o zawieszenie egzekucji. Decyzja należy do niego, więc działaj od razu.
Pojęcia z tego poradnika
- Dział III i IV księgi wieczystej
- Dział III zawiera prawa i roszczenia osób trzecich, na przykład służebności i ostrzeżenia o egzekucji. Dział IV zawiera hipoteki.
- Hipoteka
- Zabezpieczenie wierzytelności, najczęściej kredytu, wpisane do działu IV księgi wieczystej. Przy sprzedaży kredyt spłaca się z ceny, a bank wydaje zgodę na wykreślenie hipoteki.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Czy mogę sprzedać mieszkanie zajęte przez komornika?
Tak, ale sprzedaż nie zatrzymuje egzekucji. Trzeba spłacić wierzyciela z ceny i doprowadzić do umorzenia postępowania.
Czy kupujący przejmuje długi sprzedającego?
Hipoteki obciążają nieruchomość, więc bez ich wykreślenia kupujący nabywa mieszkanie obciążone. Dlatego spłata z ceny i zgody na wykreślenie muszą być w schemacie transakcji.
Ile wynosi cena na licytacji komorniczej?
Na pierwszej licytacji cena wywołania to 3/4 sumy oszacowania, na drugiej 2/3.
Czy bank udzieli kupującemu kredytu na mieszkanie z komornikiem?
Część banków tak, jeśli schemat spłaty wierzycieli jest jasny. Kupujący powinien zapytać bank przed umową przedwstępną.
Czy wierzyciel może wstrzymać licytację?
Wierzyciel może wnieść o zawieszenie lub umorzenie egzekucji. Przekona go realna umowa sprzedaży i termin spłaty.
Co to jest hipoteka przymusowa?
Hipoteka wpisana na wniosek wierzyciela, na przykład urzędu skarbowego, na podstawie tytułu wykonawczego. Wykreśla się ją po spłacie i zgodzie wierzyciela.
Czy agent może sprzedawać mieszkanie z komornikiem?
Tak. Warto wybrać agenta, który zna takie transakcje i od początku współpracuje z notariuszem.
Czy sprzedaż zadłużonego mieszkania jest opodatkowana?
Na tych samych zasadach co zwykła sprzedaż: podatek dochodowy przy sprzedaży przed upływem pięciu lat od końca roku nabycia.
Co z zaległym czynszem we wspólnocie?
Zaległości obciążają sprzedającego. Kupujący zwykle wymaga zaświadczenia o ich braku, więc spłać je z ceny lub przed aktem.
Podstawa prawna i źródła
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego, art. 921–1013 (egzekucja z nieruchomości)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.