Krótka odpowiedź
Ulga mieszkaniowa zwalnia z 19% podatku dochód ze sprzedaży mieszkania przed upływem 5 lat w takiej części, w jakiej przychód wydasz na własne cele mieszkaniowe. Masz na to 3 lata od końca roku sprzedaży, licząc od dnia sprzedaży. Liczy się m.in. zakup lub budowa mieszkania, remont własnego lokalu i spłata kredytu mieszkaniowego.
W skrócie
- Ulga zwalnia dochód ze sprzedaży w takiej części, w jakiej przychód wydasz na własne cele mieszkaniowe.
- Na wydatki masz 3 lata od końca roku, w którym sprzedałeś mieszkanie.
- Liczy się między innymi zakup lub budowa mieszkania czy domu, remont własnego lokalu i spłata kredytu zaciągniętego na zakup.
- Sprzedaż wykazujesz w PIT-39 do 30 kwietnia kolejnego roku, także gdy korzystasz z ulgi.
Kiedy potrzebujesz ulgi
Sprzedaż mieszkania przed upływem 5 lat od końca roku kalendarzowego, w którym je nabyłeś, oznacza podatek 19% od dochodu. Dochód to przychód ze sprzedaży pomniejszony o koszty, na przykład udokumentowaną cenę zakupu i nakłady. Ulga mieszkaniowa pozwala zwolnić ten dochód w całości lub części.
 Infografika
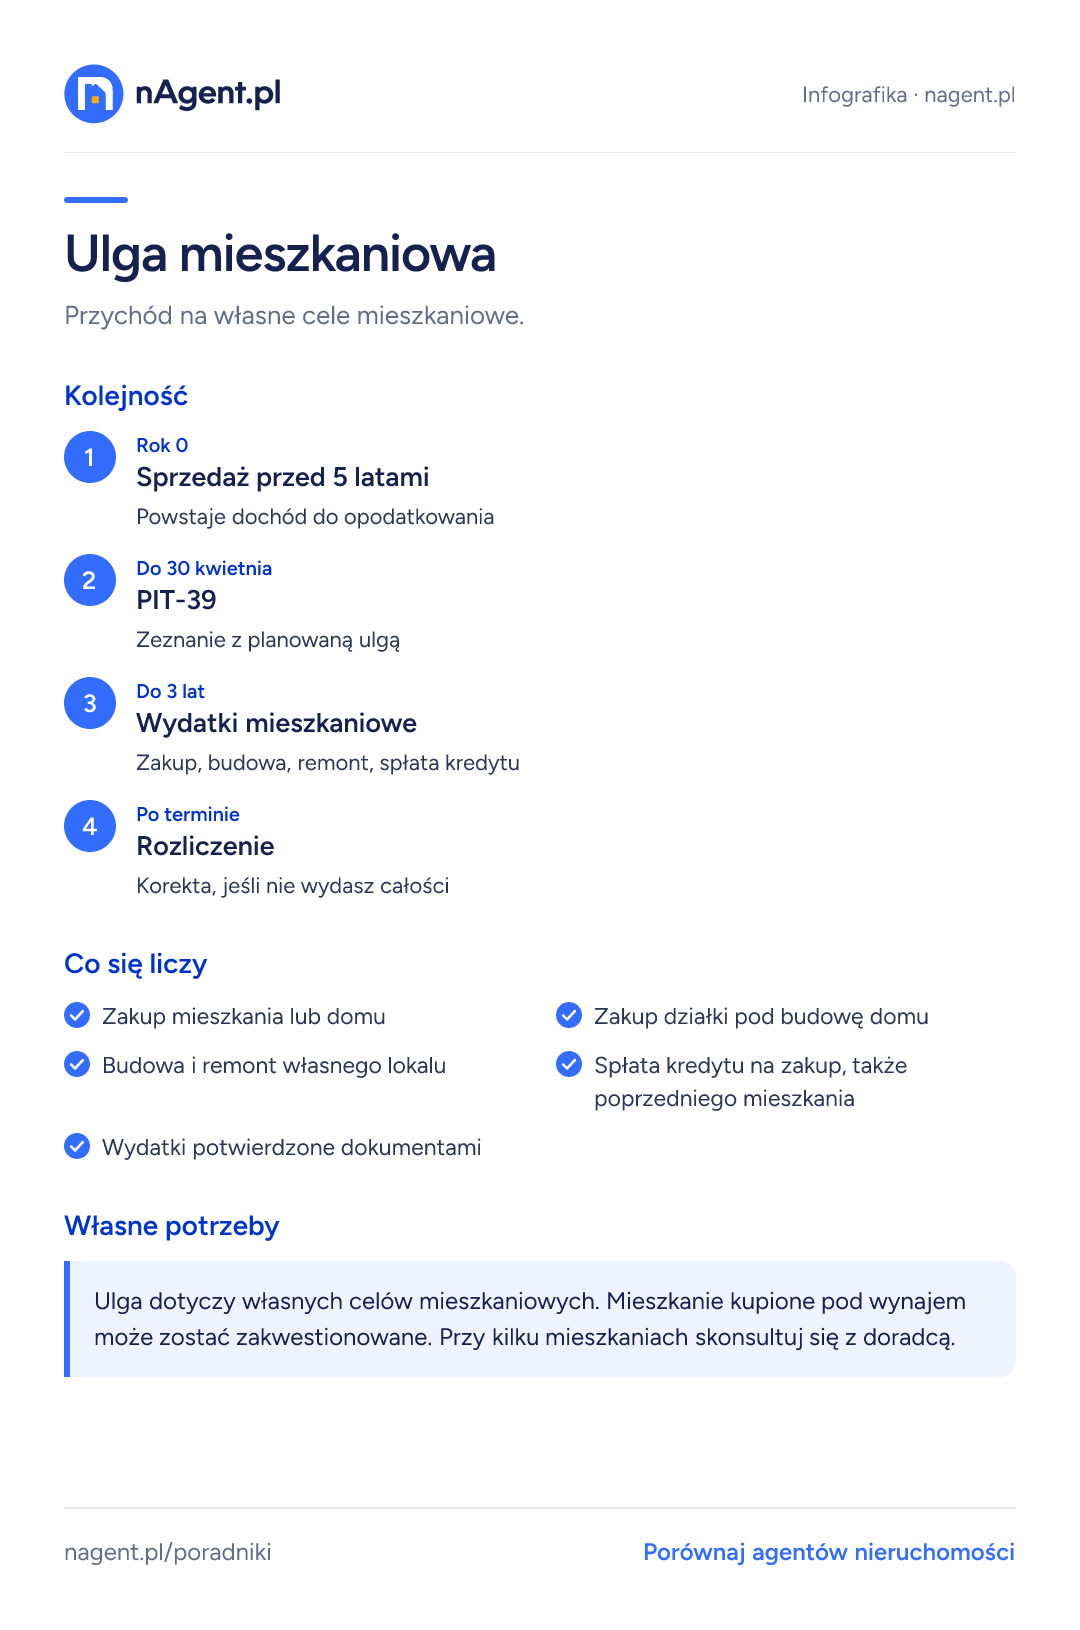
Ulga mieszkaniowa
Przychód na własne cele mieszkaniowe.
Kolejność
- 1Rok 0Sprzedaż przed 5 latami
Powstaje dochód do opodatkowania
- 2Do 30 kwietniaPIT-39
Zeznanie z planowaną ulgą
- 3Do 3 latWydatki mieszkaniowe
Zakup, budowa, remont, spłata kredytu
- 4Po terminieRozliczenie
Korekta, jeśli nie wydasz całości
Co się liczy
- Zakup mieszkania lub domu
- Zakup działki pod budowę domu
- Budowa i remont własnego lokalu
- Spłata kredytu na zakup, także poprzedniego mieszkania
- Wydatki potwierdzone dokumentami
Własne potrzeby
Ulga dotyczy własnych celów mieszkaniowych. Mieszkanie kupione pod wynajem może zostać zakwestionowane. Przy kilku mieszkaniach skonsultuj się z doradcą.
Jak działa
Zwolniona jest część dochodu odpowiadająca udziałowi wydatków na własne cele mieszkaniowe w przychodzie. Jeśli sprzedałeś za 500 000 zł z dochodem 100 000 zł, a na własne cele mieszkaniowe wydasz 500 000 zł, cały dochód jest zwolniony. Jeśli wydasz 250 000 zł, zwolniona jest połowa dochodu.
Wzór i dwa przykłady
Dochód zwolniony = dochód × wydatki na własne cele mieszkaniowe / przychód. Przychód to cena sprzedaży pomniejszona o koszty sprzedaży, na przykład prowizję agenta.
Przykład 1. Sprzedajesz za 520 000 zł, prowizja 12 000 zł, więc przychód to 508 000 zł. Dochód to 90 000 zł. Za 300 000 zł kupujesz mieszkanie, a 60 000 zł wydajesz na jego remont. Wydatki to 360 000 zł, więc zwolnione jest 90 000 × 360 000 / 508 000, czyli 63 780 zł. Podatek 19% płacisz od 26 220 zł i wynosi 4 982 zł.
Przykład 2. Te same kwoty, ale z pieniędzy ze sprzedaży spłacasz jeszcze 150 000 zł kredytu, który wziąłeś na sprzedawane mieszkanie. Wydatki rosną do 510 000 zł, czyli są wyższe od przychodu. Cały dochód jest zwolniony, a podatek wynosi 0 zł.
Czy zapłacisz podatek od sprzedaży?
Wynik orientacyjny. Ulga mieszkaniowa może obniżyć podatek nawet do zera. Szczegóły sprawdź z doradcą podatkowym.
Co jest własnym celem mieszkaniowym
- Zakup mieszkania, domu lub udziału w nich, także za granicą w państwach określonych w ustawie.
- Zakup działki pod budowę domu lub gruntu z rozpoczętą budową.
- Budowa, rozbudowa, przebudowa, remont i modernizacja własnego budynku lub lokalu mieszkalnego.
- Spłata kredytu lub pożyczki zaciągniętej na te cele, także kredytu na sprzedawane mieszkanie.
Co się nie liczy do ulgi
- Meble, sprzęt AGD i RTV oraz wyposażenie, które nie jest remontem ani modernizacją lokalu.
- Remont mieszkania, którego nie jesteś właścicielem ani współwłaścicielem.
- Zakup działki rekreacyjnej albo gruntu, na którym nie można postawić domu mieszkalnego.
- Spłata kredytu zaciągniętego na inne cele, na przykład konsumpcyjnego, nawet jeśli pieniądze poszły na mieszkanie.
- Wydatki poniesione przed dniem sprzedaży. Ulga dotyczy wydania przychodu, więc termin liczy się od dnia sprzedaży.
Terminy
Na wydatki masz 3 lata od końca roku, w którym sprzedałeś mieszkanie. Przy sprzedaży w 2026 roku to koniec 2029 roku. Sprzedaż wykazujesz w PIT-39 do 30 kwietnia roku następującego po sprzedaży, zaznaczając planowane lub poniesione wydatki.
Jak wykazać ulgę w PIT-39
W PIT-39 wpisujesz przychód, koszty i dochód, a w osobnej części dochód zwolniony na podstawie ulgi. Możesz go wykazać już w pierwszym zeznaniu, także gdy część wydatków dopiero planujesz w ciągu 3 lat. Do zeznania nie dołączasz faktur, ale musisz je mieć na wypadek kontroli.
Jeśli wydasz więcej, niż zakładałeś, możesz złożyć korektę i odzyskać nadpłacony podatek. Jeśli wydasz mniej, korekta oznacza dopłatę z odsetkami.
Dokumenty
Wydatki trzeba udokumentować: akt notarialny zakupu, faktury za materiały i usługi remontowe na Twoje nazwisko, potwierdzenia spłaty kredytu. Remont musi dotyczyć Twojego budynku lub lokalu. Przechowuj dokumenty przez okres przedawnienia podatkowego.
Kupno za granicą, spółdzielcze prawo i budowa domu
- Mieszkanie lub dom w innym kraju Unii Europejskiej, Europejskiego Obszaru Gospodarczego albo w Szwajcarii też może być własnym celem mieszkaniowym.
- Zakup spółdzielczego własnościowego prawa do lokalu liczy się tak jak zakup mieszkania.
- Przy budowie domu liczą się zakup działki pod budowę, materiały i usługi budowlane z fakturami. Dom nie musi być skończony w ciągu 3 lat, ale wydatki muszą być w tym czasie poniesione.
- Zakup udziału w mieszkaniu też się liczy, na przykład wykupienie udziału od rodzeństwa w mieszkaniu po rodzicach.
Najczęstsze pułapki
- Mieszkanie kupione na wynajem, a nie na własne potrzeby, może zostać zakwestionowane.
- Remont mieszkania, które nie jest Twoją własnością, na przykład rodziców.
- Wydatki poniesione po terminie 3 lat.
- Brak faktur na swoje nazwisko.
- Od 2022 roku przepisy zaostrzono. Przy kilku mieszkaniach lub nietypowej sytuacji skonsultuj się z doradcą.
Gdy nie wydasz całości
Jeśli w ciągu 3 lat nie wydasz pieniędzy w zadeklarowanej kwocie, musisz skorygować zeznanie i zapłacić podatek od niezwolnionej części dochodu wraz z odsetkami. Dlatego planuj wydatki realnie, a nie maksymalnie.
Szczególne sytuacje: spadek, deweloper, zakup z partnerem
Mieszkanie ze spadku sprzedane przed upływem 5 lat od końca roku nabycia przez spadkodawcę: dochód liczysz od przychodu pomniejszonego o udokumentowane nakłady i podatek od spadków przypadający na to mieszkanie. Z ulgi korzystasz na tych samych zasadach.
Zakup mieszkania od dewelopera: wpłaty w ciągu 3 lat zwykle się liczą, ale urzędy oczekują, że własność mieszkania ostatecznie przejdzie na Ciebie. Gdy budowa potrwa dłużej niż termin ulgi, zapytaj o interpretację przed podpisaniem umowy.
Zakup z partnerem bez ślubu: do ulgi liczy się tylko ta część ceny, którą sam zapłaciłeś i która odpowiada Twojemu udziałowi. Przy małżonkach ze wspólnością majątkową sprawa jest prostsza, ale też warto mieć dowody przelewów.
Plan na 3 lata: jak nie stracić ulgi
- Przed sprzedażą policz przychód, dochód i kwotę, którą musisz wydać.
- Zachowaj akt zakupu sprzedawanego mieszkania i faktury za remonty, żeby obniżyć dochód.
- Zdecyduj, czy kupujesz od razu, czy budujesz albo remontujesz. Ustal realny harmonogram wydatków.
- Faktury i umowy wystawiaj na siebie, płać przelewem.
- Złóż PIT-39 do 30 kwietnia i wykaż dochód zwolniony.
- Pod koniec trzeciego roku sprawdź, ile faktycznie wydałeś. Jeśli mniej, złóż korektę od razu, żeby odsetki nie rosły.
Pojęcia z tego poradnika
- Ulga mieszkaniowa
- Zwolnienie z podatku dochodu ze sprzedaży nieruchomości wydanego w ciągu 3 lat od końca roku sprzedaży na własne cele mieszkaniowe.
- PIT-39
- Zeznanie podatkowe, w którym rozlicza się sprzedaż nieruchomości przed upływem 5 lat od końca roku nabycia. Składa się je do 30 kwietnia następnego roku.
- Prowizja
- Wynagrodzenie pośrednika, zwykle procent ceny sprzedaży. W Polsce najczęściej od 2 do 3% netto plus VAT.
- Akt notarialny
- Dokument sporządzony przez notariusza, w którym strony zawierają umowę sprzedaży nieruchomości. Bez formy aktu notarialnego przeniesienie własności mieszkania jest nieważne.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Na czym polega ulga mieszkaniowa?
Zwalnia z podatku dochód ze sprzedaży nieruchomości w części, w jakiej przychód wydasz na własne cele mieszkaniowe.
Ile mam czasu na wydanie pieniędzy?
3 lata od końca roku, w którym sprzedałeś mieszkanie.
Czy spłata kredytu się liczy?
Tak, spłata kredytu zaciągniętego na własne cele mieszkaniowe, także na sprzedawane mieszkanie, jest wydatkiem w ramach ulgi.
Czy remont nowego mieszkania się liczy?
Tak, remont i modernizacja własnego lokalu lub budynku mieszkalnego, udokumentowane fakturami.
Czy mogę kupić mieszkanie na wynajem w ramach ulgi?
Ryzykownie. Ulga dotyczy własnych celów mieszkaniowych, a wynajem może zostać zakwestionowany.
Jaki formularz składam?
PIT-39 do 30 kwietnia roku następującego po sprzedaży.
Co jeśli nie wydam pieniędzy w terminie?
Korygujesz zeznanie i płacisz podatek od niezwolnionej części dochodu z odsetkami.
Czy ulga dotyczy mieszkania odziedziczonego?
Tak, jeśli sprzedajesz przed upływem 5 lat, liczonych przy spadku od końca roku nabycia przez spadkodawcę.
Czy muszę wydać na cele mieszkaniowe całą cenę mieszkania?
Żeby nie zapłacić nic, musisz wydać kwotę równą przychodowi, czyli cenie pomniejszonej o koszty sprzedaży. Mniejsze wydatki zwalniają proporcjonalnie część dochodu.
Czy mogę kupić nowe mieszkanie przed sprzedażą starego i skorzystać z ulgi?
Ulga dotyczy wydatków poniesionych od dnia sprzedaży. Zakup przed sprzedażą zwykle się nie liczy, ale spłata kredytu na to mieszkanie po dniu sprzedaży już tak.
Czy meble i kuchnia na wymiar liczą się do ulgi?
Meble wolnostojące i sprzęt AGD nie. Zabudowa trwale związana z lokalem bywa uznawana za część remontu. Zachowaj fakturę z opisem prac.
Czy mogę zapłacić z pieniędzy ze sprzedaży za mieszkanie dziecka?
Nie, ulga dotyczy Twoich własnych celów mieszkaniowych. Zakup mieszkania, które będzie własnością dziecka, nie jest Twoim celem mieszkaniowym.
Podstawa prawna i źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 10 ust. 1 pkt 8, art. 21 ust. 1 pkt 131 i ust. 25–30
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.