Krótka odpowiedź
Darowizna mieszkania w najbliższej rodzinie w formie aktu notarialnego jest zwolniona z podatku od spadków i darowizn. Uważaj jednak, gdy obdarowany chce sprzedać mieszkanie: 5 lat liczy się od końca roku darowizny, a podatek wychodzi prawie od całej ceny. Często lepiej, gdy sprzedaje rodzic, a dziecku daruje pieniądze.
W skrócie
- Darowizna w najbliższej rodzinie (grupa zerowa) jest zwolniona z podatku od spadków i darowizn. Przy akcie notarialnym nie trzeba jej osobno zgłaszać do urzędu.
- Obdarowany, który sprzeda mieszkanie przed upływem pięciu lat od końca roku darowizny, zapłaci podatek dochodowy od całej ceny pomniejszonej tylko o nieliczne koszty.
- Darowizna dla dziecka jest doliczana do spadku przy liczeniu zachowku dla pozostałych spadkobierców.
- Sprzedaż rodzinie po cenie znacznie niższej od rynkowej może zostać zakwestionowana przez urząd skarbowy.
Kiedy rodzina myśli o darowiźnie
Najczęściej rodzice chcą przekazać mieszkanie dziecku za życia, dziadkowie wnukom albo jeden z małżonków chce przenieść udział na drugiego. Darowizna nie wymaga zapłaty ceny, ale ma skutki podatkowe i spadkowe, które warto znać przed wizytą u notariusza.
 Infografika
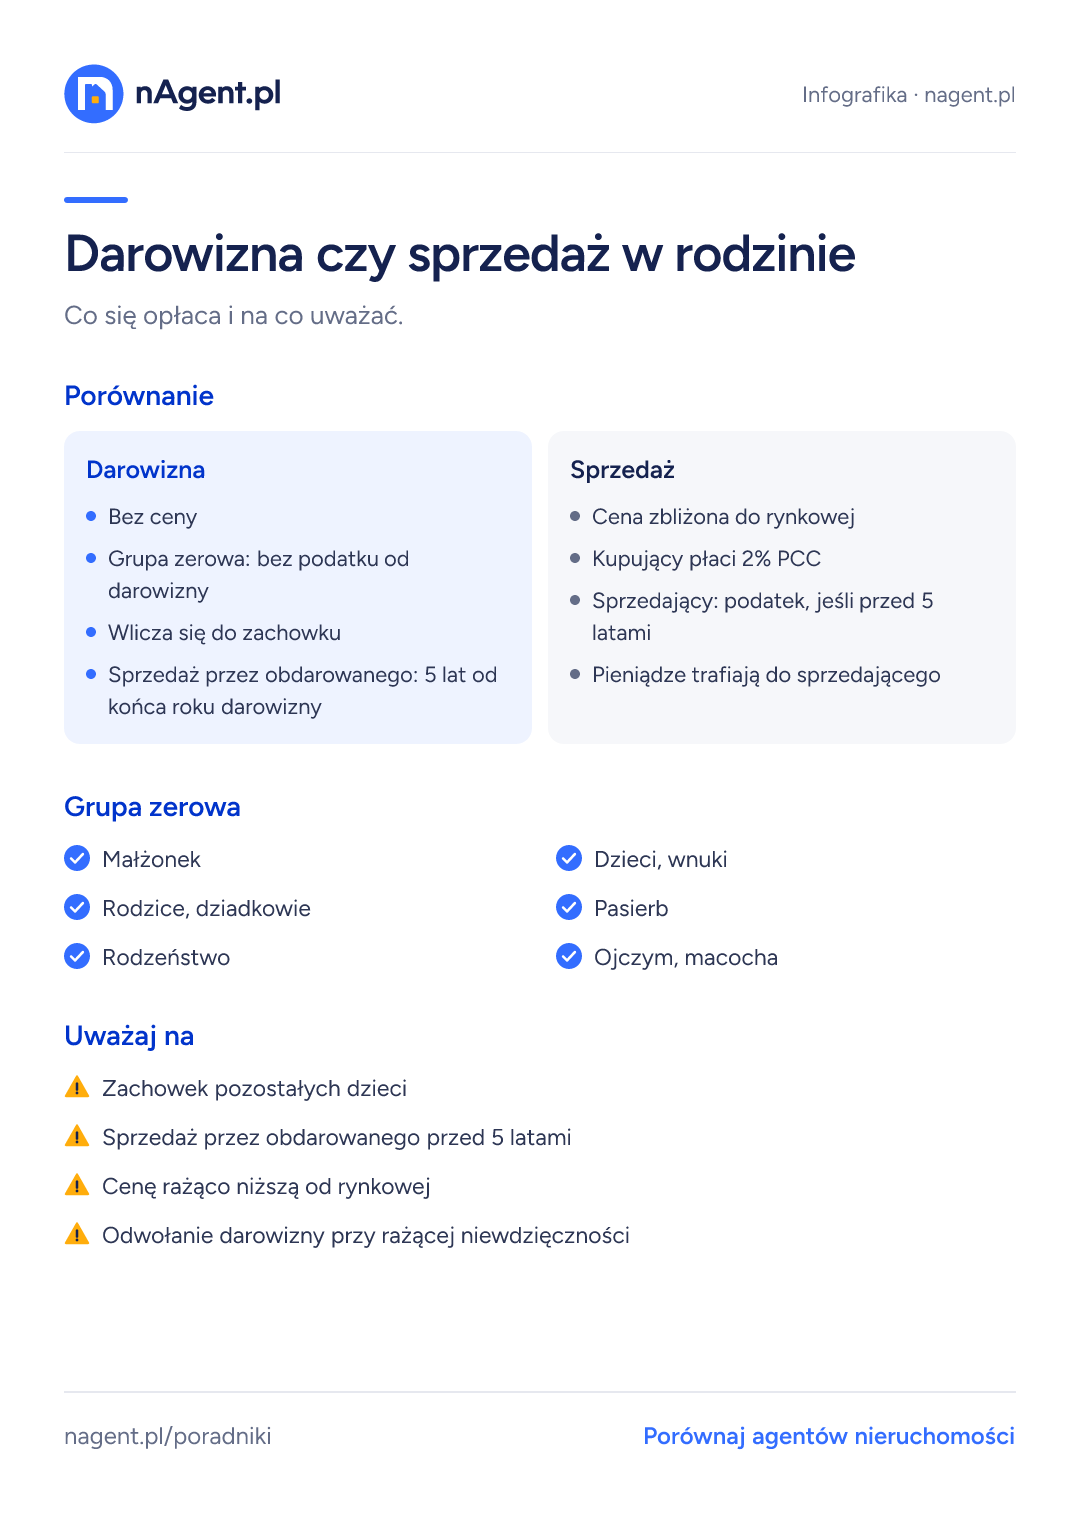
Darowizna czy sprzedaż w rodzinie
Co się opłaca i na co uważać.
Porównanie
- Bez ceny
- Grupa zerowa: bez podatku od darowizny
- Wlicza się do zachowku
- Sprzedaż przez obdarowanego: 5 lat od końca roku darowizny
- Cena zbliżona do rynkowej
- Kupujący płaci 2% PCC
- Sprzedający: podatek, jeśli przed 5 latami
- Pieniądze trafiają do sprzedającego
Grupa zerowa
- Małżonek
- Dzieci, wnuki
- Rodzice, dziadkowie
- Pasierb
- Rodzeństwo
- Ojczym, macocha
Uważaj na
- Zachowek pozostałych dzieci
- Sprzedaż przez obdarowanego przed 5 latami
- Cenę rażąco niższą od rynkowej
- Odwołanie darowizny przy rażącej niewdzięczności
Podatek od darowizny w najbliższej rodzinie
Nabycie od małżonka, zstępnych, wstępnych, pasierba, rodzeństwa, ojczyma lub macochy jest zwolnione z podatku od spadków i darowizn. Gdy darowizna nieruchomości jest zawarta w formie aktu notarialnego, zwolnienie działa bez dodatkowego zgłoszenia. Dalsza rodzina i osoby obce płacą podatek według grup podatkowych i progów kwotowych.
Darowizna a późniejsza sprzedaż przez obdarowanego
Obdarowany liczy pięć lat od końca roku, w którym otrzymał darowiznę, a nie od daty zakupu mieszkania przez darczyńcę. Jeśli sprzeda wcześniej, płaci 19% podatku dochodowego. Kosztem nabycia przy darowiźnie jest przede wszystkim zapłacony podatek od darowizny, a w grupie zerowej zwykle zero. W efekcie podatek może być liczony prawie od całej ceny.
To najważniejsza różnica w porównaniu ze spadkiem, przy którym pięć lat liczy się od nabycia przez spadkodawcę. Jeśli wiadomo, że mieszkanie będzie sprzedane w ciągu kilku lat, darowizna bywa podatkowo gorszym wyborem.
Przykład: darowizna i szybka sprzedaż
Rodzice kupili mieszkanie w 2010 roku za 300 000 zł. W 2024 roku podarowali je córce, a ona sprzedaje je w 2026 roku za 600 000 zł z prowizją agenta 18 450 zł. Darowizna była zwolniona z podatku, więc kosztem nabycia jest zero.
Przychód to 600 000 zł minus prowizja, czyli 581 550 zł. Podatek 19% to około 110 500 zł, chyba że córka wyda pieniądze na własne cele mieszkaniowe i skorzysta z ulgi. Gdyby mieszkanie sprzedali rodzice, którzy mieli je ponad 5 lat, podatku dochodowego nie byłoby wcale.
Sprzedaż przez rodziców i darowizna pieniędzy
Jeśli wiadomo, że mieszkanie i tak będzie sprzedane, często lepiej, gdy sprzedaje je właściciel, który ma je ponad 5 lat. Potem przekazuje dziecku pieniądze jako darowiznę.
Darowizna pieniędzy w najbliższej rodzinie jest zwolniona z podatku, jeśli obdarowany zgłosi ją na formularzu SD-Z2 w ciągu 6 miesięcy, a pieniądze trafią przelewem na jego rachunek. Wpłata gotówką do ręki nie daje zwolnienia, nawet w najbliższej rodzinie.
Zachowek
Darowizny dokonane na rzecz spadkobierców i osób uprawnionych do zachowku dolicza się do spadku przy liczeniu zachowku niezależnie od tego, kiedy zostały dokonane. Jeśli rodzice podarują mieszkanie jednemu dziecku, pozostałe dzieci mogą po ich śmierci domagać się zachowku. Rozmowa w rodzinie przed darowizną oszczędza późniejszych sporów.
Sprzedaż w rodzinie zamiast darowizny
Sprzedaż rodzinie jest możliwa po każdej cenie, ale urząd skarbowy może określić przychód według wartości rynkowej, jeśli cena znacznie od niej odbiega bez uzasadnionej przyczyny. Kupujący płaci 2% PCC od wartości rynkowej, chyba że przysługuje mu zwolnienie przy pierwszym mieszkaniu.
Koszty notarialne
Darowizna i sprzedaż wymagają formy aktu notarialnego. Taksa zależy od wartości mieszkania, do tego dochodzi VAT, wypisy i opłaty sądowe za wpis do księgi wieczystej. Przy darowiźnie nie płaci się PCC.
Porównanie: darowizna, sprzedaż, spadek
- Darowizna w najbliższej rodzinie: bez podatku od darowizny i bez PCC. Przy darowiźnie mieszkania w I grupie podatkowej maksymalna taksa notarialna bywa obniżona o połowę. 5 lat do sprzedaży bez podatku liczy się od końca roku darowizny.
- Sprzedaż w rodzinie: kupujący płaci 2% PCC, chyba że kupuje pierwsze mieszkanie i korzysta ze zwolnienia. Sprzedający płaci podatek dochodowy, jeśli nie minęło 5 lat od jego zakupu.
- Spadek: najbliższa rodzina jest zwolniona po zgłoszeniu SD-Z2 w 6 miesięcy. 5 lat liczy się od nabycia przez spadkodawcę, co często pozwala sprzedać od razu bez podatku.
- Każda z tych dróg inaczej wpływa na zachowek i sytuację pozostałych dzieci. Przy większym majątku warto porozmawiać z notariuszem o kilku wariantach przed decyzją.
Służebność i dożywocie
Rodzice przekazujący mieszkanie często chcą w nim mieszkać dalej. Można to zabezpieczyć służebnością mieszkania wpisaną do księgi wieczystej albo umową dożywocia. Pamiętaj, że służebność obniża wartość mieszkania przy ewentualnej sprzedaży przez dziecko.
Darowizna mieszkania z kredytem
Hipoteka zostaje w księdze wieczystej po darowiźnie i obciąża nowego właściciela, ale kredyt nadal spłaca dotychczasowy kredytobiorca. Umowa kredytu często wymaga poinformowania banku albo jego zgody na zmianę właściciela zabezpieczenia. Zapytaj bank przed wizytą u notariusza.
Jeśli obdarowany przejmuje spłatę kredytu, część urzędów może uznać to za darowiznę z poleceniem albo nawet odpłatne nabycie. Skutki podatkowe takiej konstrukcji warto omówić z doradcą podatkowym przed podpisaniem aktu.
Odwołanie darowizny
Darczyńca może odwołać darowiznę, jeśli obdarowany dopuścił się wobec niego rażącej niewdzięczności. Prawo to wygasa po roku od dowiedzenia się o niewdzięczności. Kupujący od obdarowanego zwykle pyta o to przy zakupie, a notariusz może poprosić o oświadczenie.
Pojęcia z tego poradnika
- Prowizja
- Wynagrodzenie pośrednika, zwykle procent ceny sprzedaży. W Polsce najczęściej od 2 do 3% netto plus VAT.
- Zachowek
- Roszczenie pieniężne najbliższych członków rodziny pominiętych w testamencie lub darowiznach. Może dotyczyć wartości mieszkania, które spadkobierca sprzedaje.
- PCC
- Podatek od czynności cywilnoprawnych. Przy zakupie mieszkania z rynku wtórnego wynosi 2% ceny i pobiera go notariusz. Kupujący pierwsze mieszkanie może być zwolniony.
- Taksa notarialna
- Wynagrodzenie notariusza za sporządzenie aktu. Rozporządzenie określa stawki maksymalne, do których dolicza się 23% VAT. Przy cenie 600 000 zł maksimum to 3170 zł netto.
- Służebność
- Prawo osoby trzeciej do korzystania z cudzej nieruchomości, na przykład mieszkania w lokalu albo przejazdu przez działkę. Wpisuje się ją do działu III księgi wieczystej.
- Dożywocie
- Umowa, w której właściciel przenosi nieruchomość w zamian za dożywotnie utrzymanie. Obciąża nieruchomość i utrudnia jej sprzedaż.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Czy darowizna mieszkania dla dziecka jest opodatkowana?
Nie, jeśli jest zawarta w formie aktu notarialnego. Dzieci należą do grupy zerowej zwolnionej z podatku od spadków i darowizn.
Czy trzeba zgłaszać darowiznę mieszkania do urzędu skarbowego?
Przy darowiźnie w formie aktu notarialnego w grupie zerowej osobne zgłoszenie nie jest wymagane.
Kiedy obdarowany może sprzedać mieszkanie bez podatku?
Po upływie pięciu lat od końca roku kalendarzowego, w którym otrzymał darowiznę.
Czy darowizna jest liczona do zachowku?
Tak. Darowizny na rzecz spadkobierców i uprawnionych do zachowku dolicza się do spadku niezależnie od daty.
Czy mogę sprzedać mieszkanie dziecku za symboliczną kwotę?
Formalnie tak, ale urząd skarbowy może określić przychód według wartości rynkowej. Taka umowa bywa też traktowana jak częściowa darowizna.
Ile kosztuje darowizna mieszkania u notariusza?
Taksę liczy się od wartości mieszkania, do tego VAT, wypisy i opłata sądowa za wpis. Zapytaj kilku notariuszy o dokładną kwotę.
Czy darowizna dla rodzeństwa jest zwolniona z podatku?
Tak, rodzeństwo należy do grupy zerowej, a darowizna w akcie notarialnym korzysta ze zwolnienia.
Czy można cofnąć darowiznę mieszkania?
Tylko w sytuacjach przewidzianych w kodeksie cywilnym, przede wszystkim przy rażącej niewdzięczności obdarowanego.
Co lepsze: darowizna czy testament?
Darowizna przenosi własność od razu, testament dopiero po śmierci. Przy spadku pięć lat dla podatku dochodowego liczy się od nabycia przez spadkodawcę, co bywa korzystniejsze, gdy mieszkanie ma być sprzedane.
Czy lepiej darować mieszkanie, czy sprzedać je i darować pieniądze?
Jeśli mieszkanie ma być wkrótce sprzedane, zwykle lepiej, by sprzedał je właściciel, który ma je ponad 5 lat, a dziecku przekazał pieniądze przelewem i zgłoszeniem SD-Z2. Obdarowany sprzedający przed upływem 5 lat zapłaci podatek prawie od całej ceny.
Czy darowizna pieniędzy dla dziecka musi być zgłoszona?
Tak. Aby była zwolniona z podatku, dziecko zgłasza ją na SD-Z2 w ciągu 6 miesięcy, a pieniądze muszą trafić przelewem na jego rachunek.
Podstawa prawna i źródła
- Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn, art. 4a
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 10 i 19
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 888–902 (darowizna) i 991–1011 (zachowek)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.