W skrócie
- Najbezpieczniej zacząć od sprzedaży, ale z terminem wydania mieszkania ustawionym na 1–3 miesiące po akcie.
- Uzgodnij z kupującym i sprzedającym nowego mieszkania terminy, które się zazębiają. Zapisz je w umowach przedwstępnych.
- Jeśli kupujesz na kredyt, bank musi wiedzieć, skąd będzie wkład własny ze sprzedaży.
- Dochód ze sprzedaży przed upływem pięciu lat może być zwolniony z podatku, jeśli wydasz go na nowe mieszkanie w ciągu trzech lat.
Dlaczego to trudne
Większość osób, które sprzedają mieszkanie, od razu kupuje kolejne. Problem polega na tym, że pieniądze ze sprzedaży są potrzebne do zakupu, a nowe mieszkanie musi być gotowe w dniu, w którym wydajesz stare. Jeśli terminy się rozjadą, grozi wynajem przejściowy, dwie przeprowadzki albo spłacanie dwóch kredytów naraz.
 Infografika
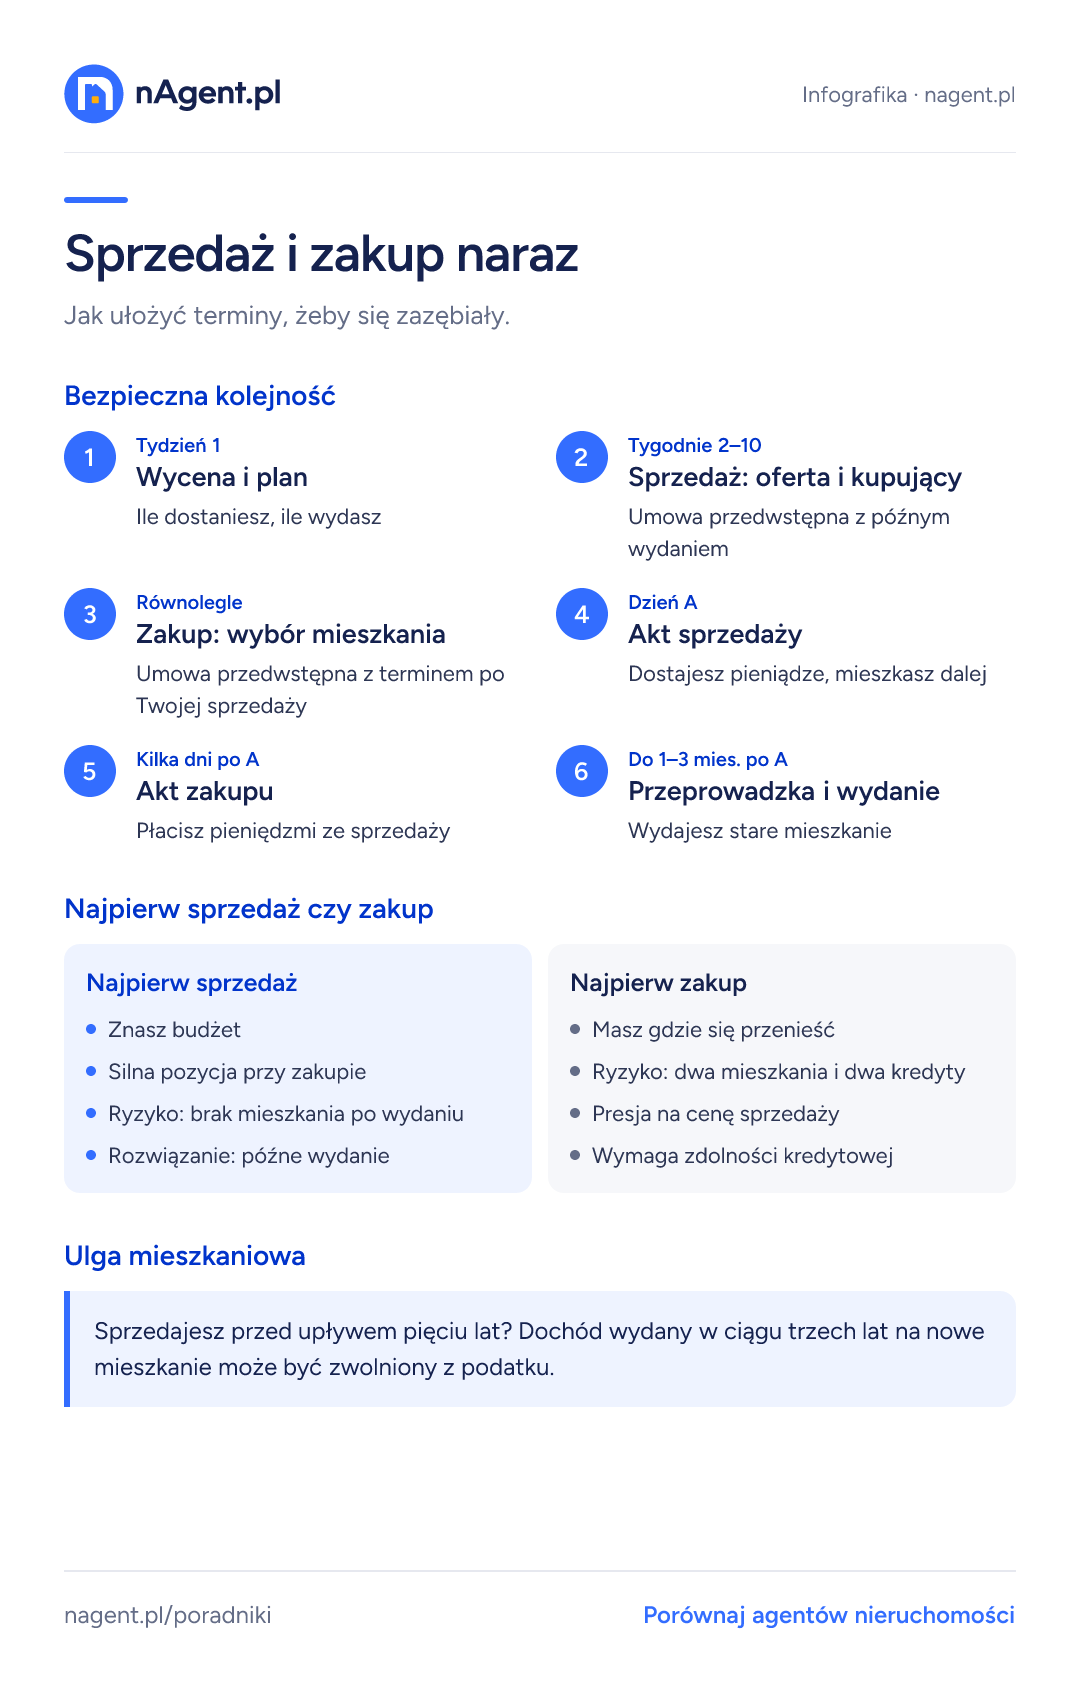
Sprzedaż i zakup naraz
Jak ułożyć terminy, żeby się zazębiały.
Bezpieczna kolejność
- 1Tydzień 1Wycena i plan
Ile dostaniesz, ile wydasz
- 2Tygodnie 2–10Sprzedaż: oferta i kupujący
Umowa przedwstępna z późnym wydaniem
- 3RównolegleZakup: wybór mieszkania
Umowa przedwstępna z terminem po Twojej sprzedaży
- 4Dzień AAkt sprzedaży
Dostajesz pieniądze, mieszkasz dalej
- 5Kilka dni po AAkt zakupu
Płacisz pieniędzmi ze sprzedaży
- 6Do 1–3 mies. po APrzeprowadzka i wydanie
Wydajesz stare mieszkanie
Najpierw sprzedaż czy zakup
- Znasz budżet
- Silna pozycja przy zakupie
- Ryzyko: brak mieszkania po wydaniu
- Rozwiązanie: późne wydanie
- Masz gdzie się przenieść
- Ryzyko: dwa mieszkania i dwa kredyty
- Presja na cenę sprzedaży
- Wymaga zdolności kredytowej
Ulga mieszkaniowa
Sprzedajesz przed upływem pięciu lat? Dochód wydany w ciągu trzech lat na nowe mieszkanie może być zwolniony z podatku.
Najpierw sprzedaż, ale z późnym wydaniem
Najczęściej polecana strategia to sprzedaż jako pierwsza. Znasz wtedy dokładną kwotę, a sprzedający nowego mieszkania widzi w Tobie kupującego z pieniędzmi. Żeby nie zostać bez dachu, w umowie sprzedaży ustal wydanie mieszkania kilka tygodni po akcie. Wielu kupujących się na to zgadza, zwłaszcza gdy sami czekają na kredyt lub remontują.
Zakup z warunkiem sprzedaży
Możesz też najpierw znaleźć mieszkanie do kupienia i podpisać umowę przedwstępną z terminem aktu ustawionym po Twojej planowanej sprzedaży. Sprzedający nie zawsze się na to zgodzi. Pomaga wyższy zadatek albo jasny harmonogram Twojej sprzedaży, na przykład podpisana już umowa przedwstępna z kupującym.
Kredyt na nowe mieszkanie
Jeśli kupujesz z kredytem, a wkład własny pochodzi ze sprzedaży, bank będzie chciał dokumentów: umowy przedwstępnej sprzedaży i zaświadczenia o saldzie Twojego obecnego kredytu. Część banków oferuje kredyt pomostowy lub rozwiązania na okres przejściowy. Porozmawiaj z bankiem lub doradcą kredytowym przed podpisaniem umów przedwstępnych, a nie po.
Gdy sprzedajesz mieszkanie z hipoteką
Kupujący spłaca Twój kredyt z ceny, a resztę dostajesz Ty. Do zakupu przeznaczysz więc tylko nadwyżkę. Uzyskaj zaświadczenie z banku o saldzie wcześnie, żeby wiedzieć, ile realnie zostanie na nowe mieszkanie.
Harmonogram w umowach przedwstępnych
- Sprzedaż: data aktu, data wydania, kwota płatna przy wydaniu.
- Zakup: data aktu nie wcześniej niż kilka dni po Twoim akcie sprzedaży.
- Możliwość przesunięcia terminu o 2–4 tygodnie w razie opóźnienia banku.
- Ten sam notariusz dla obu transakcji, jeśli to możliwe.
Podatek i ulga mieszkaniowa
Jeśli sprzedajesz przed upływem pięciu lat od końca roku nabycia, dochód może być zwolniony z podatku, gdy w ciągu trzech lat od końca roku sprzedaży wydasz go na własne cele mieszkaniowe. Zakup nowego mieszkania jest takim celem. PIT-39 składasz do 30 kwietnia roku po sprzedaży, nawet jeśli podatku nie będzie.
Plan B: wynajem przejściowy
Jeśli nie da się zgrać terminów, wynajem na 2–3 miesiące bywa tańszy niż presja na szybki zakup lub sprzedaż poniżej rynku. Wlicz koszt wynajmu i dodatkowej przeprowadzki w plan od początku.
Pojęcia z tego poradnika
- Ulga mieszkaniowa
- Zwolnienie z podatku dochodu ze sprzedaży nieruchomości wydanego w ciągu 3 lat od końca roku sprzedaży na własne cele mieszkaniowe.
- Zadatek
- Kwota wpłacana przy umowie przedwstępnej. Gdy umowy nie wykona kupujący, sprzedający zatrzymuje zadatek, a gdy sprzedający, kupujący może żądać zwrotu podwójnej kwoty.
- Umowa przedwstępna
- Umowa, w której strony zobowiązują się zawrzeć umowę sprzedaży w przyszłości. W formie aktu notarialnego daje silniejszą ochronę, bo można dochodzić zawarcia umowy w sądzie.
- Wkład własny
- Część ceny mieszkania płacona z własnych pieniędzy przy zakupie na kredyt. Banki zwykle wymagają 20%, czasem 10% z dodatkowym zabezpieczeniem.
- PIT-39
- Zeznanie podatkowe, w którym rozlicza się sprzedaż nieruchomości przed upływem 5 lat od końca roku nabycia. Składa się je do 30 kwietnia następnego roku.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Czy najpierw sprzedać, czy kupić mieszkanie?
Zwykle bezpieczniej najpierw sprzedać z późnym terminem wydania. Wtedy znasz budżet i nie ryzykujesz dwóch kredytów naraz.
Ile czasu na wydanie mieszkania zaakceptuje kupujący?
Najczęściej 2–8 tygodni po akcie. Dłuższe terminy są możliwe, ale kupujący może chcieć niższej ceny lub części ceny płatnej przy wydaniu.
Czy mogę kupić mieszkanie przed sprzedażą starego?
Tak, jeśli masz zdolność kredytową na nowy kredyt przy istniejącym albo oszczędności. To zwiększa ryzyko i presję na cenę sprzedaży.
Co to jest kredyt pomostowy?
To nazwa rozwiązań, w których bank finansuje zakup na okres do sprzedaży starego mieszkania. Warunki różnią się między bankami, więc porównaj oferty.
Czy ulga mieszkaniowa obejmuje zakup nowego mieszkania od dewelopera?
Tak, zakup lokalu mieszkalnego to wydatek na własne cele mieszkaniowe, także na rynku pierwotnym.
Czy mogę zrobić obie transakcje u tego samego notariusza?
Tak, i to ułatwia koordynację. Notariusz może zaplanować oba akty jeden po drugim.
Co, jeśli kupujący mojego mieszkania nie dostanie kredytu?
Dlatego w umowie zakupu warto zostawić bufor czasowy i możliwość przesunięcia terminu. Zapis o zadatku i warunku kredytowym w umowie sprzedaży określi, co dzieje się z zadatkiem.
Czy agent może pomóc przy obu transakcjach?
Tak. Agent sprzedający Twoje mieszkanie często pomaga też w zakupie albo współpracuje z agentem kupującego. Ustal zakres i wynagrodzenie na piśmie.
Czy zamiana mieszkań bez gotówki jest możliwa?
Tak, umowa zamiany u notariusza jest możliwa, ale rzadko spotykana, bo trudno znaleźć dwie strony, które chcą swoich mieszkań nawzajem.
Podstawa prawna i źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 389–390 i 394
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 21 ust. 1 pkt 131
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.