Krótka odpowiedź
Zakup mieszkania z rynku wtórnego zacznij od budżetu z kosztami i zdolności kredytowej. Potem oglądaj, sprawdź księgę wieczystą i dokumenty sprzedającego, podpisz umowę przedwstępną z warunkiem kredytowym i realnym terminem, złóż wniosek do banku, podpisz akt notarialny i odbierz mieszkanie z protokołem. Z kredytem trwa to zwykle 1–3 miesiące.
W skrócie
- Ustal budżet razem z kosztami: PCC, notariusz, opłaty sądowe, ewentualna prowizja i remont.
- Przed umową przedwstępną sprawdź księgę wieczystą: właściciela, hipotekę, służebności i wzmianki.
- Przy kredycie zapisz w umowie przedwstępnej warunek kredytowy i realny termin na akt.
- Przy odbiorze spisz liczniki i stan mieszkania w protokole.
Ustal budżet razem z kosztami
Do ceny mieszkania dolicz koszty transakcji: 2% podatku od czynności cywilnoprawnych, chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia, taksę notarialną z VAT, opłaty sądowe, ewentualną prowizję pośrednika i koszty kredytu. Do tego dochodzą remont i przeprowadzka. Szczegóły znajdziesz w poradniku o kosztach zakupu.
Jeśli kupujesz na kredyt, sprawdź zdolność kredytową w dwóch lub trzech bankach albo u doradcy kredytowego, zanim zaczniesz oglądać. Banki zwykle oczekują od 10 do 20% wkładu własnego. Przy wkładzie poniżej 20% mogą wymagać dodatkowego zabezpieczenia, na przykład ubezpieczenia niskiego wkładu.
 Infografika
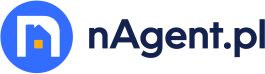
Zakup mieszkania z rynku wtórnego w 7 krokach
Od budżetu do kluczy. Typowo od 2 do 4 miesięcy przy kredycie.
Kolejne kroki
- 1Budżet z kosztami
Cena plus PCC, notariusz, sąd, prowizja, kredyt i remont.
- 2Zdolność kredytowa
Wstępna decyzja zanim zaczniesz oglądać.
- 3Oglądanie i pytania
Stan techniczny, koszty utrzymania, sąsiedztwo.
- 4Księga wieczysta
Cztery działy: opis, właściciel, prawa osób trzecich, hipoteki.
- 5Umowa przedwstępna
Cena, terminy, zadatek lub zaliczka, warunek kredytu.
- 6Akt notarialny
Podatek, taksa i opłaty sądowe pobiera notariusz.
- 7Odbiór mieszkania
Protokół, liczniki, media, zgłoszenie podatku w 14 dni.
Zadatek a zaliczka
- Wina sprzedającego: żądasz podwójnej kwoty
- Twoja wina: sprzedający go zatrzymuje
- Co do zasady wraca do Ciebie
- Bez względu na przyczynę zerwania umowy
Dokumenty od sprzedającego
- Numer księgi wieczystej
- Dokument nabycia mieszkania
- Zaświadczenie o braku zaległości
- Zaświadczenie o zameldowaniu
- Świadectwo charakterystyki energetycznej
- Informacja o najmie
Szukaj i oglądaj
- Spisz rzeczy, bez których się nie obejdziesz, i te, z których możesz zrezygnować.
- Na oglądaniu sprawdź okna, instalację elektryczną i wodną, ślady wilgoci i grzyba, wentylację, klatkę schodową i piwnicę.
- Zapytaj o czynsz i jego składniki, fundusz remontowy, planowane remonty budynku i ostatnie uchwały wspólnoty lub spółdzielni.
- Odwiedź okolicę o innej porze dnia. Sprawdź hałas, parkowanie i dojazd.
- Przy starszym budynku albo wątpliwościach co do stanu technicznego umów oględziny z fachowcem.
Jak negocjować cenę
- Sprawdź ceny transakcyjne podobnych mieszkań w okolicy, a nie tylko ogłoszenia. To najmocniejszy argument w rozmowie.
- Zapytaj, jak długo mieszkanie jest na rynku i czy cena była obniżana. Oferta wisząca od miesięcy daje więcej miejsca na negocjacje.
- Uzasadnij niższą kwotę konkretami: koszt wymiany instalacji, okien, łazienki, planowane remonty budynku.
- Zaproponuj coś, co ma wartość dla sprzedającego: szybki termin, elastyczne wydanie mieszkania, pewne finansowanie.
- Złóż ofertę na piśmie, z ceną, terminem i warunkiem kredytu. Ustna obietnica łatwo się rozmywa.
Kalkulator kosztów zakupu
Wynik orientacyjny, bez kosztów kredytu. Notariusz może pobrać taksę niższą od maksymalnej.
Sprawdź księgę wieczystą
Z numerem księgi wieczystej przeczytasz jej treść bezpłatnie w serwisie Elektroniczne Księgi Wieczyste Ministerstwa Sprawiedliwości. Przejrzyj wszystkie działy.
- Dział I: położenie i opis lokalu. Porównaj adres i metraż z ogłoszeniem.
- Dział II: właściciel. Umowę podpisuje osoba wpisana w księdze albo jej spadkobierca z dokumentem dziedziczenia.
- Dział III: prawa osób trzecich, na przykład służebności, roszczenia i wzmianki o egzekucji.
- Dział IV: hipoteki. Jeśli jakaś jest, umowa musi opisywać jej spłatę i wykreślenie.
- Wzmianki o wnioskach, których sąd jeszcze nie rozpatrzył. Sygnalizują zmiany, których nie widać jeszcze w treści księgi.
Pozostałe dokumenty od sprzedającego
- Dokument nabycia mieszkania przez sprzedającego.
- Zaświadczenie ze spółdzielni lub od zarządcy o braku zaległości w opłatach.
- Zaświadczenie o braku osób zameldowanych.
- Świadectwo charakterystyki energetycznej.
- Przy spółdzielczym własnościowym prawie bez księgi wieczystej: zaświadczenie ze spółdzielni o przysługującym prawie.
- Informacja, czy mieszkanie jest wynajęte. Przy sprzedaży kupujący co do zasady wstępuje w umowę najmu, więc ustal na piśmie termin wydania pustego mieszkania.
Umowa przedwstępna
Gdy uzgodnicie cenę, podpiszcie umowę przedwstępną. Wpiszcie do niej cenę, termin aktu notarialnego i wydania mieszkania, sposób zapłaty, wyposażenie w cenie i warunek uzyskania kredytu, jeśli go potrzebujesz.
Zadatek i zaliczka działają inaczej. Gdy umowa nie dojdzie do skutku z winy sprzedającego, możesz żądać zadatku w podwójnej wysokości. Gdy z Twojej winy, sprzedający zatrzymuje zadatek. Zaliczka co do zasady wraca do Ciebie bez względu na przyczynę.
Umowa przedwstępna w formie aktu notarialnego kosztuje więcej, ale pozwala dochodzić w sądzie zawarcia umowy sprzedaży. Zwykła umowa pisemna daje przede wszystkim prawo do odszkodowania. Przy długim terminie do aktu forma notarialna daje więcej bezpieczeństwa.
Kredyt: od wniosku do wypłaty
- Z umową przedwstępną składasz wniosek kredytowy. Bank zleca wycenę mieszkania.
- Bank liczy kredyt od niższej z dwóch kwot: ceny albo wartości z wyceny. Różnicę pokrywasz z własnych pieniędzy.
- Po decyzji podpisujesz umowę kredytu. Sprawdź warunki wypłaty. Zwykle bank wypłaca pieniądze po akcie notarialnym, na podstawie jego wypisu.
- Termin aktu w umowie przedwstępnej ustal z zapasem na decyzję kredytową. Na decyzję czeka się często kilka tygodni.
Harmonogram zakupu z kredytem
- Tydzień 1–2: zdolność kredytowa w 2–3 bankach, budżet z kosztami.
- Tydzień 2–8: oglądanie mieszkań, sprawdzenie księgi i dokumentów wybranego lokalu, negocjacje.
- Dzień umowy przedwstępnej: zadatek, warunek kredytowy, termin aktu z zapasem 8–10 tygodni.
- Kolejne 3–6 tygodni: wniosek, wycena banku, decyzja kredytowa, podpisanie umowy kredytu.
- Dzień aktu i kilka dni po nim: wypłata kredytu sprzedającemu, wydanie kluczy według umowy.
Akt notarialny
Notariusza zwykle wybiera kupujący, bo ponosi większość kosztów. Prześlij mu dane stron, numer księgi wieczystej i dokumenty od sprzedającego. Poproś o projekt aktu kilka dni przed podpisaniem i przeczytaj go spokojnie.
Przy akcie płacisz podatek, taksę notarialną i opłaty sądowe. Notariusz je pobiera i przekazuje dalej. Taksa ma maksymalną wysokość określoną w rozporządzeniu i zależy od wartości mieszkania. Przy cenie 600 000 zł maksymalna taksa za umowę sprzedaży wynosi 3170 zł netto. Dochodzą do tego VAT i opłaty za wypisy. Notariusz może wziąć mniej.
Notariusz wysyła do sądu wniosek o wpis Twojej własności, a przy kredycie także hipoteki banku. Opłata sądowa za wpis własności wynosi 200 zł, za wpis hipoteki także 200 zł. Kwoty opłat podajemy według przepisów obowiązujących w październiku 2026 roku.
Odbiór mieszkania
- Spiszcie protokół zdawczo-odbiorczy ze stanami liczników, listą wyposażenia i liczbą kluczy.
- Przepisz umowy na prąd, gaz i internet. Zgłoś zmianę właściciela w spółdzielni albo u zarządcy wspólnoty.
- W ciągu 14 dni złóż w gminie informację o nieruchomości na potrzeby podatku od nieruchomości.
- Ubezpiecz mieszkanie. Przy kredycie bank zwykle wymaga polisy z cesją na bank.
Najczęstsze błędy kupujących
- Zadatek wpłacony przed sprawdzeniem księgi wieczystej i dokumentów.
- Umowa przedwstępna bez warunku kredytowego i z za krótkim terminem na akt.
- Budżet bez kosztów transakcji i remontu.
- Ocena ceny na podstawie ogłoszeń, a nie transakcji z okolicy.
- Brak protokołu zdawczo-odbiorczego i stanów liczników przy odbiorze kluczy.
Agent po Twojej stronie
Możesz kupić samodzielnie albo z agentem, który reprezentuje Ciebie. Taki agent szuka ofert, sprawdza stan prawny, negocjuje cenę i pilnuje terminów. Jego wynagrodzenie i zakres pracy też muszą być zapisane w umowie pośrednictwa w formie pisemnej lub elektronicznej.
Agent sprzedającego dba o interes sprzedającego, nawet jeśli pobiera prowizję także od Ciebie. Zapytaj o to przed pierwszym oglądaniem.
Pojęcia z tego poradnika
- Rynek wtórny
- Sprzedaż mieszkań, które miały już właściciela. Kupujący zwykle płaci 2% PCC.
- Umowa przedwstępna
- Umowa, w której strony zobowiązują się zawrzeć umowę sprzedaży w przyszłości. W formie aktu notarialnego daje silniejszą ochronę, bo można dochodzić zawarcia umowy w sądzie.
- Akt notarialny
- Dokument sporządzony przez notariusza, w którym strony zawierają umowę sprzedaży nieruchomości. Bez formy aktu notarialnego przeniesienie własności mieszkania jest nieważne.
- Zaświadczenie o braku osób zameldowanych
- Dokument z urzędu gminy potwierdzający, że w mieszkaniu nikt nie jest zameldowany. Kupujący często prosi o niego przed aktem.
- Świadectwo charakterystyki energetycznej
- Dokument określający zapotrzebowanie budynku lub lokalu na energię. Sprzedający musi przekazać je kupującemu przy sprzedaży mieszkania.
- Zadatek
- Kwota wpłacana przy umowie przedwstępnej. Gdy umowy nie wykona kupujący, sprzedający zatrzymuje zadatek, a gdy sprzedający, kupujący może żądać zwrotu podwójnej kwoty.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Ile trwa zakup mieszkania z rynku wtórnego?
Bez kredytu od umowy przedwstępnej do aktu wystarczy kilka tygodni. Z kredytem zwykle 1–3 miesiące, bo bank zleca wycenę i wydaje decyzję.
Jak sprawdzić księgę wieczystą mieszkania?
Bezpłatnie w serwisie Elektroniczne Księgi Wieczyste Ministerstwa Sprawiedliwości, po numerze księgi. Przejrzyj wszystkie cztery działy i wzmianki o wnioskach.
Kto wybiera notariusza przy zakupie mieszkania?
Zwykle kupujący, bo ponosi większość kosztów. Strony mogą jednak ustalić to inaczej.
Czy przy zakupie z rynku wtórnego płaci się VAT?
Nie, zakup od osoby prywatnej jest opodatkowany PCC 2%, chyba że przysługuje zwolnienie dla pierwszego mieszkania.
Kiedy kupujący płaci za mieszkanie?
Zwykle zadatek przy umowie przedwstępnej, a resztę przy akcie lub przelewem z kredytu po akcie, zgodnie z zapisami umowy.
Czy warto zatrudnić inspektora przed zakupem?
Przy starszym budownictwie i domach tak. Koszt kilkuset złotych to niewiele w porównaniu z ukrytymi wadami instalacji.
Co sprawdzić podczas oglądania mieszkania?
Okna, instalacje, wilgoć, ciśnienie wody, stan klatki i części wspólnych, hałas, nasłonecznienie i parking.
Czy mogę negocjować cenę mieszkania z agentem sprzedającego?
Tak. Agent przekazuje ofertę właścicielowi. Pamiętaj, że reprezentuje interes sprzedającego.
Co jeśli sprzedający nie wyprowadzi się w terminie?
Wpisz do aktu termin wydania i ewentualnie poddanie się egzekucji co do wydania lokalu. Część ceny możesz zapłacić dopiero po wydaniu.
Czy przy zakupie mieszkania trzeba się meldować?
Obowiązek meldunkowy dotyczy pobytu stałego lub czasowego. Zameldowanie nie wpływa na prawo własności.
Jak negocjować cenę mieszkania z rynku wtórnego?
Opieraj się na cenach transakcyjnych z okolicy, a nie ogłoszeniach. Uzasadnij niższą kwotę kosztami remontu i zaproponuj sprzedającemu coś w zamian, na przykład szybki termin albo pewne finansowanie.
Ile czasu trwa zakup mieszkania na kredyt?
Od umowy przedwstępnej do aktu zwykle 6–10 tygodni. Wliczając szukanie mieszkania i sprawdzanie zdolności, cały proces trwa często 2–4 miesiące.
Podstawa prawna i źródła
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.