Krótka odpowiedź
Kredyt na mieszkanie z rynku wtórnego zacznij od sprawdzenia zdolności w 2–3 bankach. Potrzebujesz zwykle 10–20% wkładu własnego i osobno pieniędzy na koszty transakcji. Z umową przedwstępną składasz wniosek, bank zleca wycenę i wydaje decyzję. Od wniosku do wypłaty mija zwykle 4–10 tygodni, a pieniądze trafiają do sprzedającego po akcie.
W skrócie
- Zanim zaczniesz szukać, sprawdź zdolność kredytową. Szukanie mieszkania bez znanego budżetu to strata czasu.
- Banki wymagają zwykle 10–20% wkładu własnego. Przy niższym wkładzie dochodzi ubezpieczenie niskiego wkładu.
- Od złożenia wniosku do wypłaty kredytu mija zwykle od 4 do 10 tygodni. Uwzględnij to w umowie przedwstępnej.
- Bank wypłaca pieniądze bezpośrednio sprzedającemu lub jego bankowi, zwykle po akcie notarialnym.
Zacznij od zdolności kredytowej
Zanim pojedziesz na pierwszą prezentację, sprawdź, ile bank może Ci pożyczyć. Zdolność zależy od dochodów, ich stabilności, zobowiązań, liczby osób w gospodarstwie i okresu kredytowania. Karta kredytowa z dużym limitem, kredyt na samochód czy leasing obniżają zdolność, nawet jeśli z nich nie korzystasz.
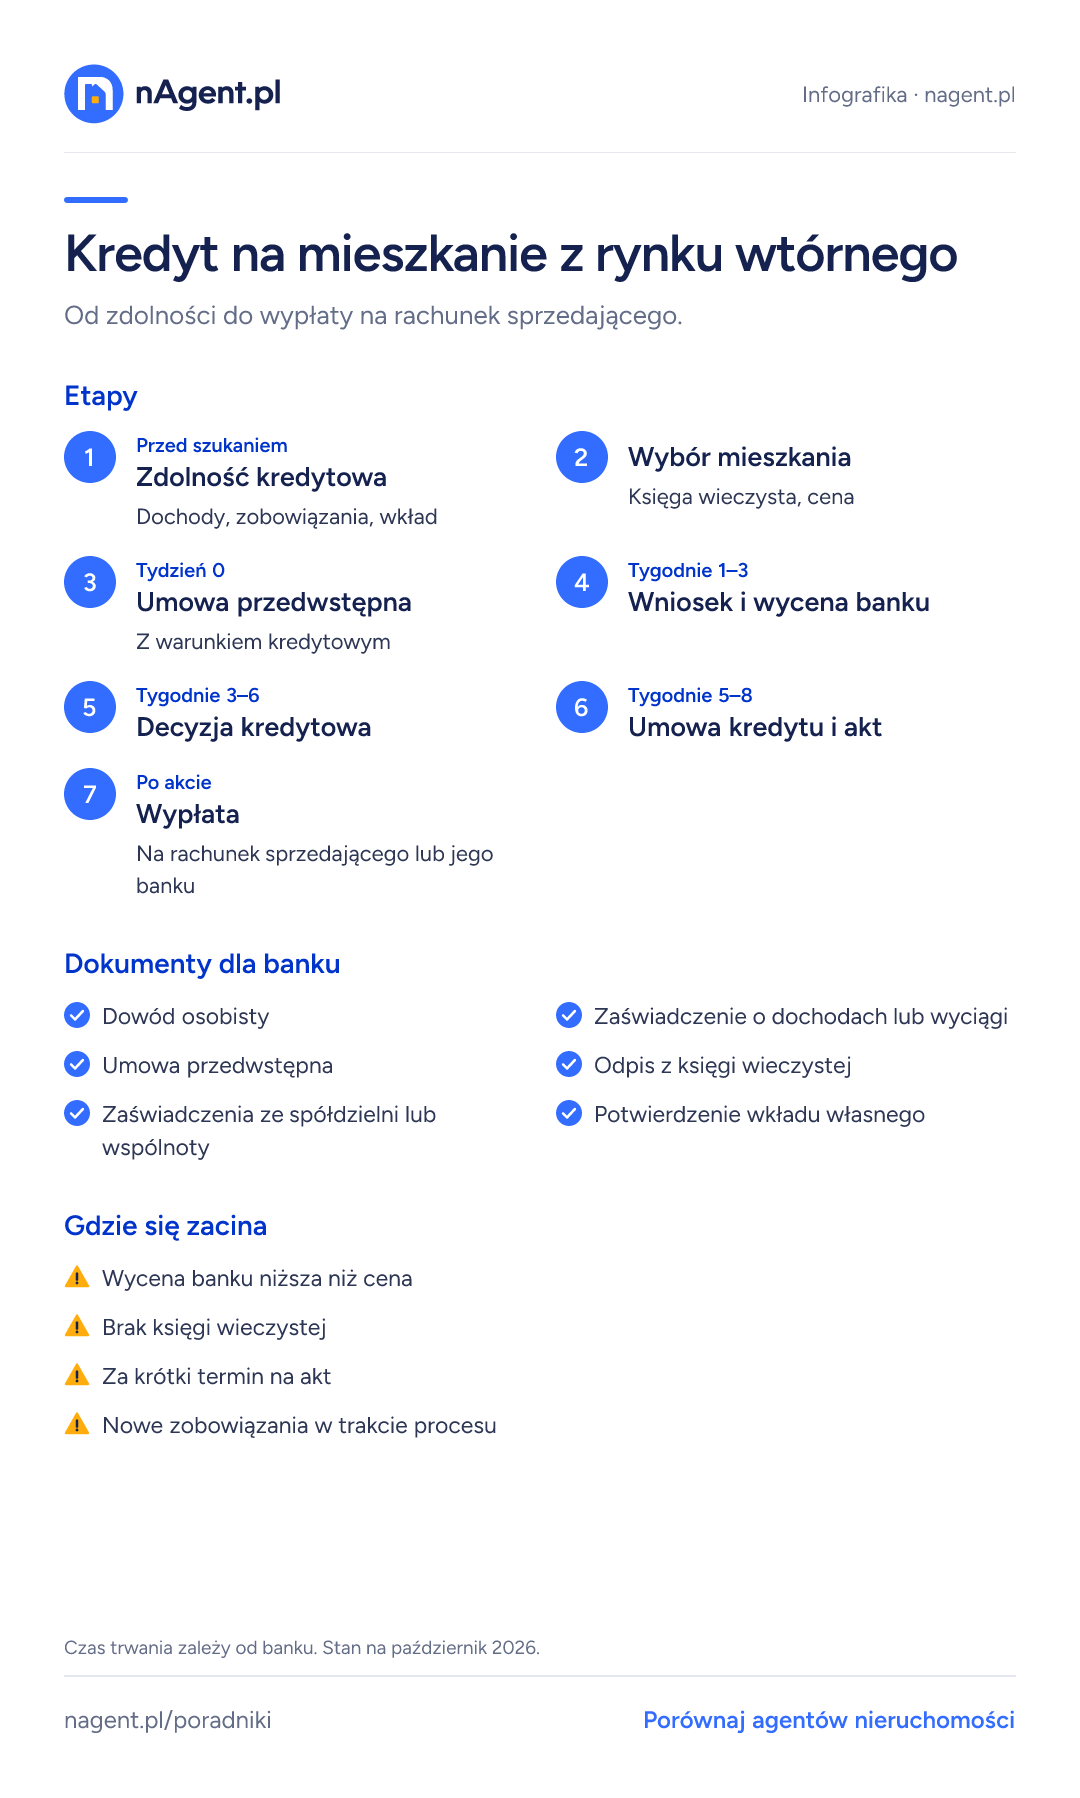
 Infografika
Kredyt na mieszkanie z rynku wtórnego
Od zdolności do wypłaty na rachunek sprzedającego.
Etapy
- 1Przed szukaniemZdolność kredytowa
Dochody, zobowiązania, wkład
- 2Wybór mieszkania
Księga wieczysta, cena
- 3Tydzień 0Umowa przedwstępna
Z warunkiem kredytowym
- 4Tygodnie 1–3Wniosek i wycena banku
- 5Tygodnie 3–6Decyzja kredytowa
- 6Tygodnie 5–8Umowa kredytu i akt
- 7Po akcieWypłata
Na rachunek sprzedającego lub jego banku
Dokumenty dla banku
- Dowód osobisty
- Zaświadczenie o dochodach lub wyciągi
- Umowa przedwstępna
- Odpis z księgi wieczystej
- Zaświadczenia ze spółdzielni lub wspólnoty
- Potwierdzenie wkładu własnego
Gdzie się zacina
- Wycena banku niższa niż cena
- Brak księgi wieczystej
- Za krótki termin na akt
- Nowe zobowiązania w trakcie procesu
Wkład własny
Banki wymagają zwykle 10–20% wartości nieruchomości. Przy wkładzie poniżej 20% często doliczają ubezpieczenie niskiego wkładu lub wyższą marżę. Pamiętaj, że oprócz wkładu potrzebujesz pieniędzy na koszty transakcji: PCC, notariusza, opłaty sądowe i ewentualną prowizję. Tych kosztów bank zwykle nie finansuje.
Przykład: wkład, kwota kredytu i rata
Przykład z umownymi kwotami. Mieszkanie kosztuje 600 000 zł. Przy 20% wkładu własnego wpłacasz 120 000 zł, a kredyt wynosi 480 000 zł. Osobno potrzebujesz około 17 500 zł na PCC, notariusza, opłaty sądowe i wycenę.
Przy kredycie na 30 lat w ratach równych i oprocentowaniu 7% rocznie rata wynosi około 3190 zł miesięcznie. Przy 10% wkładu kredyt rośnie do 540 000 zł, rata do około 3590 zł, a bank zwykle doliczy ubezpieczenie niskiego wkładu.
Kalkulator kosztów zakupu
Wynik orientacyjny, bez kosztów kredytu. Notariusz może pobrać taksę niższą od maksymalnej.
Umowa przedwstępna z warunkiem kredytowym
Bank potrzebuje umowy przedwstępnej, żeby rozpatrzyć wniosek. Zapisz w niej realny termin na akt i warunek kredytowy: co dzieje się z zadatkiem, jeśli bank odmówi. Bez takiego zapisu przy odmowie możesz stracić zadatek.
Dokumenty do wniosku kredytowego
- Dowód osobisty i zaświadczenie o dochodach albo wyciągi z konta, przy działalności dokumenty firmowe i rozliczenia podatkowe.
- Umowa przedwstępna z ceną, terminem aktu i numerem księgi wieczystej.
- Dokumenty mieszkania od sprzedającego: dokument nabycia, zaświadczenia o braku zaległości i zameldowanych osobach.
- Przy hipotece sprzedającego: zaświadczenie jego banku o saldzie i numerze rachunku do spłaty.
- Potwierdzenie posiadania wkładu własnego, na przykład wyciąg z rachunku.
Wycena banku
Bank zleca rzeczoznawcy wycenę nieruchomości, zwykle na Twój koszt. Kwota kredytu zależy od tej wyceny, a nie od ceny w umowie. Jeśli wycena wyjdzie niżej, musisz dołożyć więcej wkładu własnego albo renegocjować cenę. Ceny transakcyjne z okolicy pomagają ocenić to ryzyko, zanim złożysz ofertę.
Gdy bank odmówi kredytu
- Zapytaj bank o powód odmowy. Bank ma obowiązek wyjaśnić, czym się kierował przy ocenie zdolności.
- Złóż wniosek w innym banku od razu. Banki różnie liczą zdolność i różnie oceniają nieruchomości.
- Poinformuj sprzedającego na piśmie i powołaj się na warunek kredytowy z umowy przedwstępnej.
- Jeśli brakuje niewiele, rozważ dłuższy okres kredytu, spłatę innych zobowiązań albo dodatkowego kredytobiorcę.
- Gdy termin aktu jest blisko, zaproponuj sprzedającemu aneks z nowym terminem, zanim minie stary.
Decyzja i umowa kredytu
Po pozytywnej decyzji bank przygotowuje umowę kredytu. Masz prawo otrzymać ją wcześniej i przeczytać. Sprawdź oprocentowanie, marżę, prowizję, ubezpieczenia, warunki wcześniejszej spłaty i termin wypłaty. Umowę kredytu podpisujesz zwykle przed aktem notarialnym.
Stała czy zmienna stopa
Banki oferują kredyty ze stopą zmienną oraz ze stopą okresowo stałą, najczęściej na 5 lub 7 lat. Stała stopa daje przewidywalną ratę przez ten okres, ale bywa na starcie wyższa. Zmienna rośnie i spada razem ze wskaźnikiem referencyjnym.
Sprawdź też warunki wcześniejszej spłaty. Przy stopie zmiennej bank może pobrać opłatę tylko w pierwszych 3 latach i najwyżej 3% spłacanej kwoty. Przy stopie stałej zasady opisuje umowa.
Akt notarialny i wypłata
W akcie notariusz zapisuje, że część ceny płacisz z własnych środków, a reszta pochodzi z kredytu i zostanie przelana przez Twój bank. Jeśli sprzedający ma hipotekę, część kwoty trafia bezpośrednio do jego banku. Bank wypłaca kredyt po otrzymaniu wypisu aktu i dokumentów, zwykle w ciągu kilku dni.
Po wypłacie
- Notariusz składa w akcie wniosek o wpis hipoteki na rzecz banku.
- Ubezpieczenie nieruchomości z cesją na bank.
- Do czasu wpisu hipoteki bank może stosować ubezpieczenie pomostowe lub wyższą marżę.
- Sprawdzaj harmonogram i pierwsze raty.
Najczęstsze błędy kupujących
- Podpisanie umowy przedwstępnej przed sprawdzeniem zdolności.
- Zbyt krótki termin na akt.
- Brak zapisu o zadatku przy odmowie kredytu.
- Nowe zobowiązania, na przykład zakupy na raty, w trakcie procesu.
- Brak pieniędzy na koszty transakcji poza wkładem własnym.
Pojęcia z tego poradnika
- Wkład własny
- Część ceny mieszkania płacona z własnych pieniędzy przy zakupie na kredyt. Banki zwykle wymagają 20%, czasem 10% z dodatkowym zabezpieczeniem.
- Umowa przedwstępna
- Umowa, w której strony zobowiązują się zawrzeć umowę sprzedaży w przyszłości. W formie aktu notarialnego daje silniejszą ochronę, bo można dochodzić zawarcia umowy w sądzie.
- PCC
- Podatek od czynności cywilnoprawnych. Przy zakupie mieszkania z rynku wtórnego wynosi 2% ceny i pobiera go notariusz. Kupujący pierwsze mieszkanie może być zwolniony.
- Zadatek
- Kwota wpłacana przy umowie przedwstępnej. Gdy umowy nie wykona kupujący, sprzedający zatrzymuje zadatek, a gdy sprzedający, kupujący może żądać zwrotu podwójnej kwoty.
- Akt notarialny
- Dokument sporządzony przez notariusza, w którym strony zawierają umowę sprzedaży nieruchomości. Bez formy aktu notarialnego przeniesienie własności mieszkania jest nieważne.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Ile trwa uzyskanie kredytu hipotecznego na mieszkanie z rynku wtórnego?
Od złożenia wniosku do wypłaty zwykle od 4 do 10 tygodni, w zależności od banku i kompletności dokumentów.
Jaki wkład własny jest potrzebny?
Zwykle 10–20% wartości nieruchomości. Przy niższym wkładzie bank może doliczyć ubezpieczenie niskiego wkładu.
Czy bank finansuje koszty notariusza i PCC?
Zwykle nie. Koszty transakcji pokrywasz z własnych środków, poza wkładem własnym.
Co, jeśli wycena banku będzie niższa niż cena mieszkania?
Bank udzieli kredytu od niższej wartości. Musisz dołożyć różnicę albo renegocjować cenę ze sprzedającym.
Czy mogę kupić mieszkanie z hipoteką sprzedającego na kredyt?
Tak. Twój bank przeleje część kwoty do banku sprzedającego, a reszta trafi do sprzedającego. Potrzebne jest zaświadczenie o saldzie i zgoda na wykreślenie hipoteki.
Czy warto korzystać z doradcy kredytowego?
Często tak, bo porównuje oferty wielu banków i pilnuje dokumentów. Sprawdź, czy jest wpisany do rejestru pośredników kredytu hipotecznego i kto płaci mu wynagrodzenie.
Kiedy podpisuje się umowę kredytu?
Po decyzji kredytowej, zwykle przed aktem notarialnym. Bank wypłaca środki po akcie.
Czy mogę odstąpić od umowy kredytu hipotecznego?
Ustawa o kredycie hipotecznym przewiduje prawo odstąpienia w ciągu 14 dni od zawarcia umowy, na zasadach w niej opisanych.
Czy mieszkanie bez księgi wieczystej można kupić na kredyt?
Często tak, ale bank może wymagać założenia księgi przed wypłatą lub stosować dodatkowe zabezpieczenia.
Ile wynosi rata kredytu na mieszkanie za 600 000 zł?
Przy 20% wkładu, kredycie 480 000 zł na 30 lat i oprocentowaniu 7% około 3190 zł miesięcznie. Przy innym oprocentowaniu i okresie kwota będzie inna.
Jakie dokumenty są potrzebne do kredytu na mieszkanie z rynku wtórnego?
Dokumenty dochodowe, umowa przedwstępna, dokumenty mieszkania od sprzedającego, przy jego hipotece zaświadczenie o saldzie, oraz potwierdzenie wkładu własnego.
Podstawa prawna i źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe
- Rekomendacja S Komisji Nadzoru Finansowego
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.