W skrócie
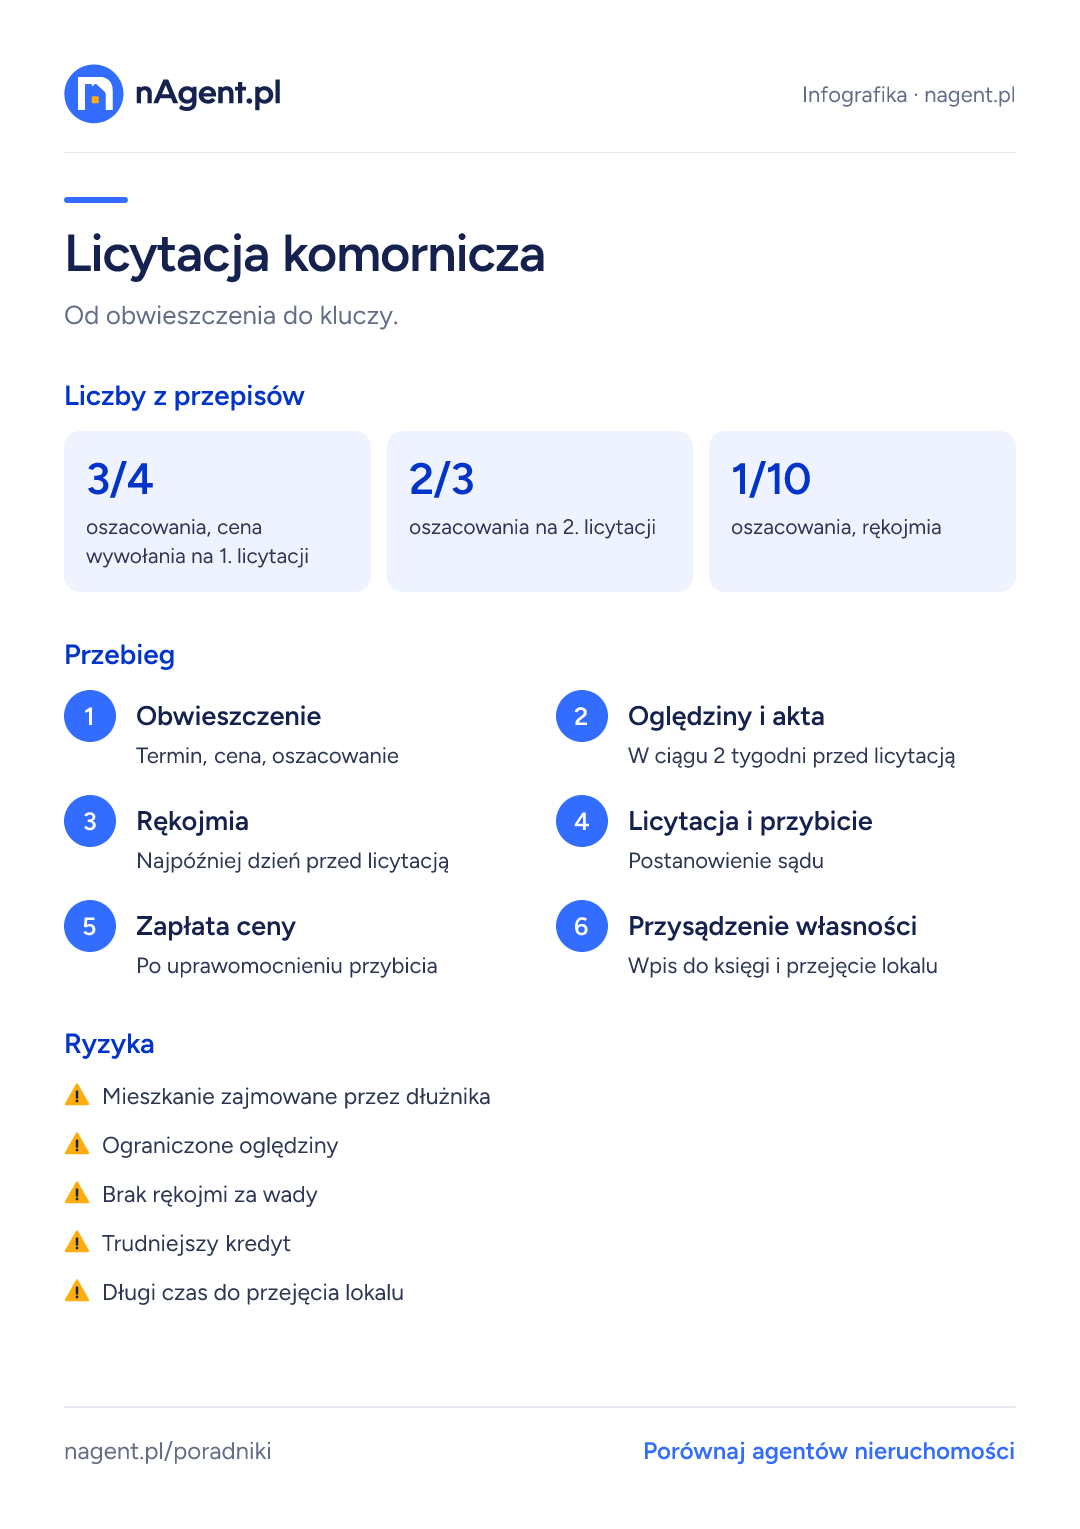
- Na pierwszej licytacji cena wywołania to 3/4 wartości z oszacowania, na drugiej 2/3.
- Żeby licytować, wpłacasz rękojmię w wysokości 1/10 sumy oszacowania.
- Własność przechodzi na Ciebie dopiero z prawomocnym postanowieniem o przysądzeniu własności, co trwa zwykle kilka miesięcy.
- Mieszkanie oglądasz tylko w wyznaczonym czasie, kredyt jest trudniejszy, a opróżnienie lokalu przez dłużnika może się przeciągać.
Jak działa licytacja
Komornik sprzedaje nieruchomość dłużnika w drodze licytacji publicznej, a nad przebiegiem czuwa sąd. Licytację poprzedza opis i oszacowanie nieruchomości przez biegłego. Komornik ogłasza termin w obwieszczeniu, w którym podaje sumę oszacowania, cenę wywołania i wysokość rękojmi.
 Infografika
Licytacja komornicza
Od obwieszczenia do kluczy.
Liczby z przepisów
Przebieg
- 1Obwieszczenie
Termin, cena, oszacowanie
- 2Oględziny i akta
W ciągu 2 tygodni przed licytacją
- 3Rękojmia
Najpóźniej dzień przed licytacją
- 4Licytacja i przybicie
Postanowienie sądu
- 5Zapłata ceny
Po uprawomocnieniu przybicia
- 6Przysądzenie własności
Wpis do księgi i przejęcie lokalu
Ryzyka
- Mieszkanie zajmowane przez dłużnika
- Ograniczone oględziny
- Brak rękojmi za wady
- Trudniejszy kredyt
- Długi czas do przejęcia lokalu
Cena wywołania i rękojmia
Na pierwszej licytacji najniższa cena to trzy czwarte sumy oszacowania, na drugiej dwie trzecie. Żeby wziąć udział, wpłacasz rękojmię w wysokości jednej dziesiątej sumy oszacowania, zwykle na rachunek komornika najpóźniej dzień przed licytacją. Jeśli nie wygrasz, rękojmia wraca. Jeśli wygrasz i nie zapłacisz ceny, rękojmię tracisz.
Oględziny i akta
W ciągu dwóch tygodni przed licytacją możesz oglądać nieruchomość i przeglądać akta postępowania, w tym operat szacunkowy. Dłużnik nie zawsze współpracuje, więc oględziny bywają krótkie albo ograniczone. Przeczytaj operat i sprawdź księgę wieczystą: hipoteki, służebności, prawa osób trzecich.
Po licytacji
Po licytacji sąd wydaje postanowienie o przybiciu na rzecz najwyższej oferty. Gdy stanie się prawomocne, masz zwykle dwa tygodnie na zapłatę reszty ceny. Po zapłacie sąd wydaje postanowienie o przysądzeniu własności. Z jego uprawomocnieniem stajesz się właścicielem, a postanowienie jest podstawą wpisu do księgi i wprowadzenia Cię w posiadanie.
Kredyt na licytację
Bank musi wypłacić pieniądze w krótkim terminie po uprawomocnieniu przybicia, a hipotekę ustanowić na nieruchomości, której jeszcze nie jesteś właścicielem. Część banków oferuje takie finansowanie, ale nie wszystkie. Ustal to przed licytacją i przygotuj wkład własny na rękojmię.
Mieszkanie zajmowane przez dłużnika
Po przysądzeniu własności dłużnik powinien opuścić lokal, a postanowienie pozwala komornikowi wprowadzić Cię w posiadanie. W praktyce opróżnienie może trwać miesiące, szczególnie przy rodzinach z dziećmi czy osobach, które mają prawo do lokalu socjalnego lub tymczasowego pomieszczenia. Uwzględnij to w rachunku opłacalności.
Koszty i podatki
Nabycie na licytacji komorniczej nie jest umową sprzedaży, więc nie płacisz PCC ani taksy notarialnej. Płacisz opłatę sądową za wpis do księgi wieczystej. Pamiętaj o kosztach odświeżenia lub remontu i o tym, że nie przysługuje Ci rękojmia za wady.
Czy to się opłaca
Licytacja daje szansę na zakup poniżej ceny rynkowej, ale wymaga gotówki, cierpliwości i odporności na ryzyko. Dla kogoś, kto potrzebuje mieszkania w konkretnym terminie, wolny rynek bywa lepszy. Dla inwestora z gotówką licytacja może być źródłem okazji, pod warunkiem dokładnego sprawdzenia akt.
Pojęcia z tego poradnika
- Rękojmia
- Odpowiedzialność sprzedającego za wady fizyczne i prawne sprzedanej rzeczy. Przy nieruchomości trwa 5 lat od wydania, a strony mogą ją ograniczyć w umowie.
- Operat szacunkowy
- Opinia o wartości nieruchomości sporządzona przez rzeczoznawcę majątkowego. Wymaga go między innymi bank przy kredycie hipotecznym.
- Wkład własny
- Część ceny mieszkania płacona z własnych pieniędzy przy zakupie na kredyt. Banki zwykle wymagają 20%, czasem 10% z dodatkowym zabezpieczeniem.
- PCC
- Podatek od czynności cywilnoprawnych. Przy zakupie mieszkania z rynku wtórnego wynosi 2% ceny i pobiera go notariusz. Kupujący pierwsze mieszkanie może być zwolniony.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Ile wynosi cena wywołania na licytacji komorniczej?
Trzy czwarte sumy oszacowania na pierwszej licytacji i dwie trzecie na drugiej.
Ile wynosi rękojmia?
Jedną dziesiątą sumy oszacowania. Wpłacasz ją przed licytacją, a jeśli nie wygrasz, wraca do Ciebie.
Kiedy stanę się właścicielem mieszkania z licytacji?
Z chwilą uprawomocnienia postanowienia o przysądzeniu własności, które sąd wydaje po zapłacie całej ceny.
Czy przy licytacji komorniczej płaci się PCC?
Nie. Nabycie w drodze licytacji nie jest umową sprzedaży. Płacisz opłatę za wpis do księgi wieczystej.
Czy mogę obejrzeć mieszkanie przed licytacją?
Tak, w ciągu dwóch tygodni przed licytacją możesz oglądać nieruchomość i przeglądać akta, w tym operat szacunkowy.
Co z dłużnikiem, który mieszka w lokalu?
Postanowienie o przysądzeniu własności pozwala na wprowadzenie nabywcy w posiadanie, ale opróżnienie lokalu może potrwać miesiące.
Czy można kupić mieszkanie z licytacji na kredyt?
Tak, ale nie wszystkie banki to oferują, a termin zapłaty jest krótki. Ustal finansowanie przed licytacją.
Czy hipoteki dłużnika przechodzą na nabywcę?
Co do zasady prawomocne przysądzenie własności powoduje wygaśnięcie hipotek, a wierzyciele są zaspokajani z ceny. Niektóre prawa, na przykład część służebności, mogą pozostać.
Podstawa prawna i źródła
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego, art. 921–1013 (egzekucja z nieruchomości)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.