W skrócie
- Zakup bez kredytu skraca transakcję o tygodnie i daje mocniejszą pozycję w negocjacjach.
- Bez banku nikt za Ciebie nie sprawdzi stanu prawnego i wartości mieszkania. Zrób to sam albo z pomocą agenta i notariusza.
- Cenę płać przelewem albo przez depozyt notarialny. Nie przekazuj dużych kwot w banknotach.
- Przygotuj dokumenty pokazujące pochodzenie pieniędzy. Notariusz i bank mogą o nie zapytać.
Przewaga kupującego bez kredytu
Sprzedający wie, że transakcja z kupującym gotówkowym nie zależy od decyzji banku i może się odbyć szybko. To realny argument w negocjacjach, zwłaszcza gdy sprzedający kupuje inne mieszkanie albo potrzebuje pieniędzy w określonym terminie. Wielu sprzedających zaakceptuje nieco niższą cenę w zamian za pewność i szybkość.
 Infografika
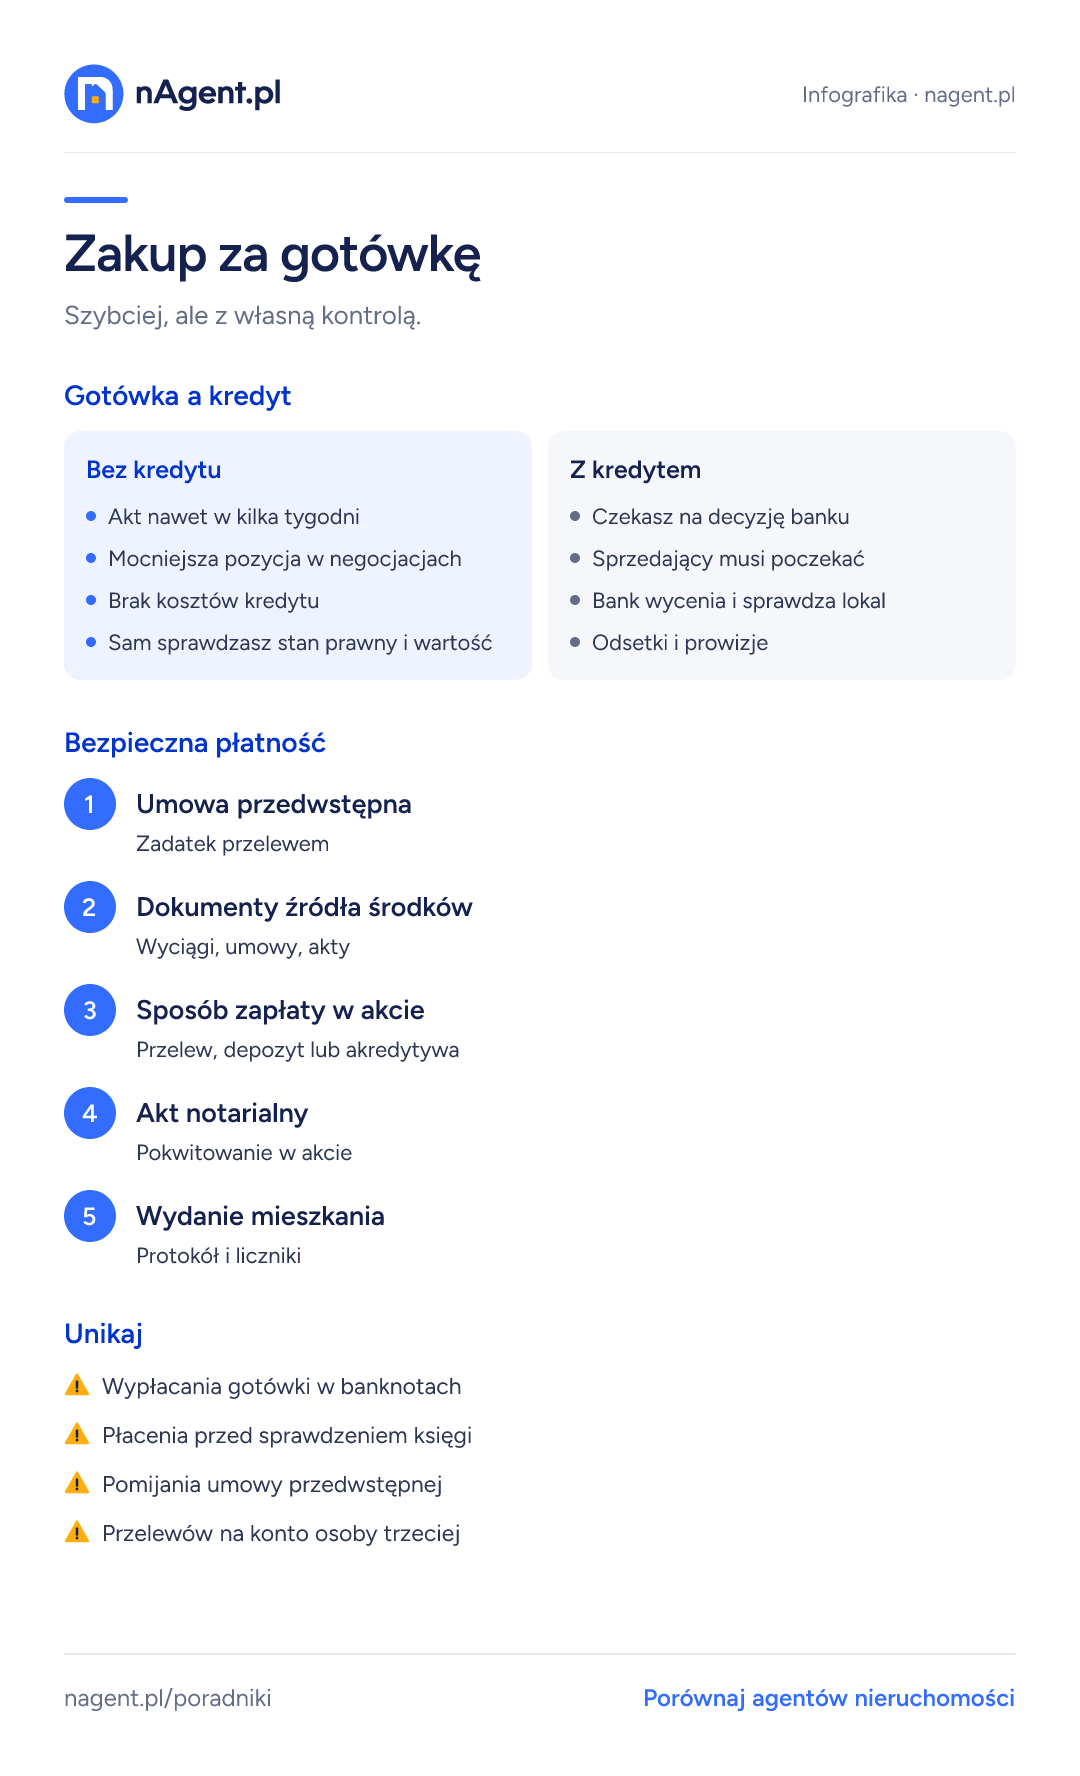
Zakup za gotówkę
Szybciej, ale z własną kontrolą.
Gotówka a kredyt
- Akt nawet w kilka tygodni
- Mocniejsza pozycja w negocjacjach
- Brak kosztów kredytu
- Sam sprawdzasz stan prawny i wartość
- Czekasz na decyzję banku
- Sprzedający musi poczekać
- Bank wycenia i sprawdza lokal
- Odsetki i prowizje
Bezpieczna płatność
- 1Umowa przedwstępna
Zadatek przelewem
- 2Dokumenty źródła środków
Wyciągi, umowy, akty
- 3Sposób zapłaty w akcie
Przelew, depozyt lub akredytywa
- 4Akt notarialny
Pokwitowanie w akcie
- 5Wydanie mieszkania
Protokół i liczniki
Unikaj
- Wypłacania gotówki w banknotach
- Płacenia przed sprawdzeniem księgi
- Pomijania umowy przedwstępnej
- Przelewów na konto osoby trzeciej
Sam odpowiadasz za sprawdzenie mieszkania
Przy kredycie bank zleca wycenę i sprawdza stan prawny. Bez kredytu nikt tego za Ciebie nie zrobi. Sprawdź księgę wieczystą, zaświadczenia ze wspólnoty lub spółdzielni, osoby zameldowane i stan techniczny. Porównaj cenę z transakcjami w okolicy, a nie tylko z ogłoszeniami.
Jak zapłacić cenę
- Przelew w dniu aktu: najprostszy, gdy kupujący i sprzedający mają zaufanie, a notariusz zapisuje termin zapłaty w akcie.
- Depozyt notarialny: wpłacasz cenę do notariusza, który wypłaca ją sprzedającemu po spełnieniu warunków, na przykład po podpisaniu aktu lub wydaniu mieszkania.
- Akredytywa bankowa: bank wypłaca pieniądze sprzedającemu po przedstawieniu określonych dokumentów, na przykład wypisu aktu.
Kalkulator kosztów zakupu
Wynik orientacyjny, bez kosztów kredytu. Notariusz może pobrać taksę niższą od maksymalnej.
Dlaczego nie banknoty
Przekazywanie setek tysięcy złotych w gotówce to ryzyko kradzieży, pomyłki w liczeniu i sporu o to, czy pieniądze zostały zapłacone. Przy zakupie od dewelopera i tak płacisz na rachunek powierniczy. Przelew zostawia ślad i jest najlepszym dowodem zapłaty, także wobec urzędu skarbowego.
Pochodzenie pieniędzy
Notariusz i pośrednik są instytucjami obowiązanymi w rozumieniu przepisów o przeciwdziałaniu praniu pieniędzy. Mogą zapytać o źródło środków, szczególnie przy dużych kwotach. Bank także może poprosić o wyjaśnienie przy dużym przelewie. Gotowe dokumenty skracają formalności i oszczędzają nerwów.
Umowa przedwstępna i zadatek
Nawet przy szybkiej transakcji warto podpisać umowę przedwstępną z zadatkiem, jeśli między porozumieniem a aktem mija kilka tygodni. Umowa określa cenę, termin aktu, termin wydania mieszkania i sposób zapłaty. Zadatek przekaż przelewem, z tytułem wskazującym umowę.
Koszty, które i tak zapłacisz
Brak kredytu nie zwalnia z PCC, taksy notarialnej i opłat sądowych. Oszczędzasz za to na prowizji banku, wycenie, ubezpieczeniach kredytowych i wpisie hipoteki. Koszty zakupu możesz policzyć w kalkulatorze w tym poradniku.
Pojęcia z tego poradnika
- Umowa przedwstępna
- Umowa, w której strony zobowiązują się zawrzeć umowę sprzedaży w przyszłości. W formie aktu notarialnego daje silniejszą ochronę, bo można dochodzić zawarcia umowy w sądzie.
- Zadatek
- Kwota wpłacana przy umowie przedwstępnej. Gdy umowy nie wykona kupujący, sprzedający zatrzymuje zadatek, a gdy sprzedający, kupujący może żądać zwrotu podwójnej kwoty.
- PCC
- Podatek od czynności cywilnoprawnych. Przy zakupie mieszkania z rynku wtórnego wynosi 2% ceny i pobiera go notariusz. Kupujący pierwsze mieszkanie może być zwolniony.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Czy można kupić mieszkanie za gotówkę w banknotach?
Między osobami prywatnymi nie ma prostego zakazu, ale to ryzykowne i trudne do udokumentowania. Bezpieczniej płacić przelewem, przez depozyt notarialny albo akredytywę.
Czy notariusz zapyta o pochodzenie pieniędzy?
Może. Notariusz jest instytucją obowiązaną w przepisach o przeciwdziałaniu praniu pieniędzy i może poprosić o informacje lub dokumenty dotyczące źródła środków.
Co to jest depozyt notarialny?
Pieniądze wpłacasz do notariusza, a on wypłaca je sprzedającemu po spełnieniu warunków zapisanych w protokole przyjęcia depozytu.
Czy kupując za gotówkę mogę negocjować niższą cenę?
Często tak. Szybkość i pewność transakcji są dla sprzedającego wartością, za którą bywa skłonny obniżyć cenę.
Czy przy zakupie za gotówkę płaci się PCC?
Tak, przy zakupie z rynku wtórnego obowiązuje PCC 2%, chyba że przysługuje zwolnienie przy pierwszym mieszkaniu. Sposób finansowania nie ma znaczenia.
Jak szybko można kupić mieszkanie bez kredytu?
Jeśli dokumenty są gotowe, akt można podpisać w kilka tygodni od porozumienia, a czasem szybciej.
Czy potrzebuję umowy przedwstępnej przy zakupie za gotówkę?
Nie zawsze, ale warto ją podpisać, gdy do aktu zostaje więcej niż kilka dni. Zabezpiecza cenę, termin i warunki wydania mieszkania.
Co to jest akredytywa przy zakupie mieszkania?
Usługa banku, w której pieniądze kupującego są blokowane i wypłacane sprzedającemu dopiero po przedstawieniu określonych dokumentów.
Podstawa prawna i źródła
- Ustawa z 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu
- Ustawa z 14 lutego 1991 r. Prawo o notariacie, art. 108 (depozyt notarialny)
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.