W skrócie
- Pośrednik nieruchomości jest instytucją obowiązaną przy każdej sprzedaży i przy najmie z czynszem od 10 000 euro miesięcznie.
- Musisz mieć ocenę ryzyka, wewnętrzną procedurę, szkolenia i dokumentację.
- Wobec klientów stosujesz środki bezpieczeństwa finansowego: identyfikację, weryfikację i ocenę transakcji.
- Za naruszenia grożą kary administracyjne do 1 mln euro.
Kogo dotyczy
Według ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu pośrednicy w obrocie nieruchomościami są instytucjami obowiązanymi. Przy pośrednictwie w sprzedaży obowiązki dotyczą wszystkich transakcji, bez progu kwotowego. Przy najmie dotyczą transakcji, w których miesięczny czynsz wynosi równowartość 10 000 euro lub więcej.
 Infografika
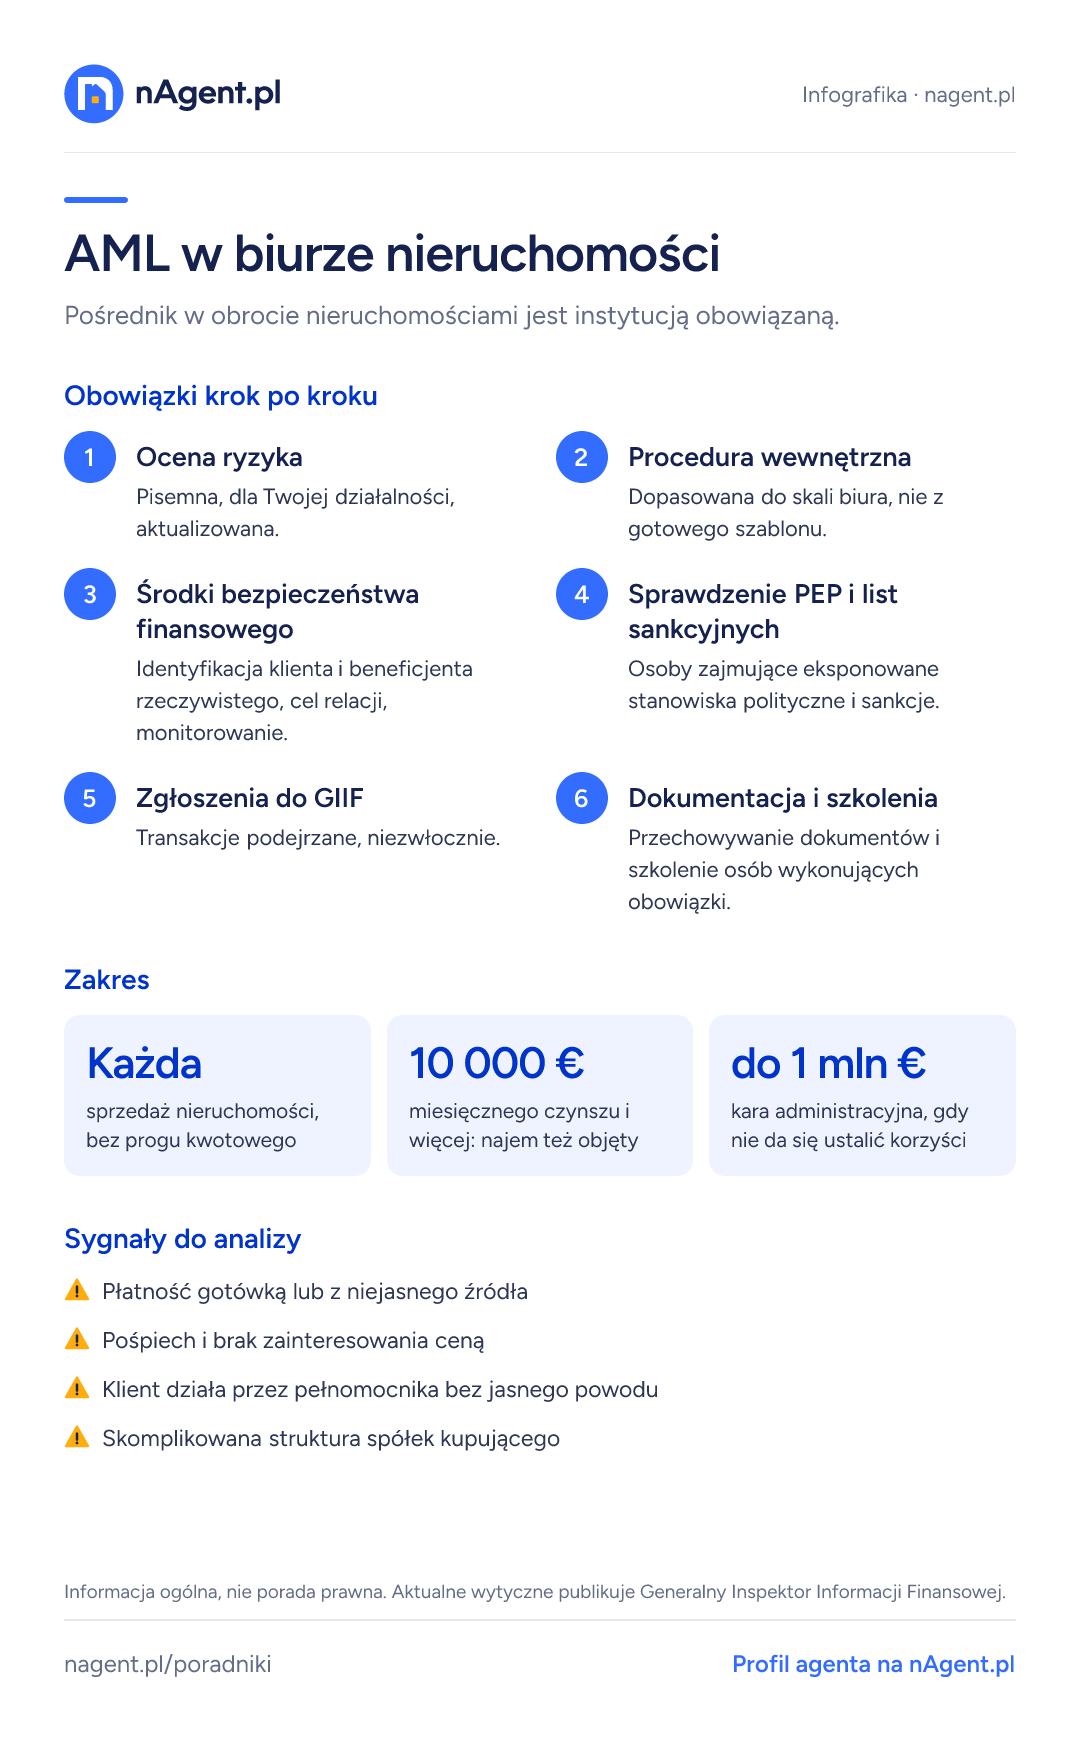
AML w biurze nieruchomości
Pośrednik w obrocie nieruchomościami jest instytucją obowiązaną.
Obowiązki krok po kroku
- 1Ocena ryzyka
Pisemna, dla Twojej działalności, aktualizowana.
- 2Procedura wewnętrzna
Dopasowana do skali biura, nie z gotowego szablonu.
- 3Środki bezpieczeństwa finansowego
Identyfikacja klienta i beneficjenta rzeczywistego, cel relacji, monitorowanie.
- 4Sprawdzenie PEP i list sankcyjnych
Osoby zajmujące eksponowane stanowiska polityczne i sankcje.
- 5Zgłoszenia do GIIF
Transakcje podejrzane, niezwłocznie.
- 6Dokumentacja i szkolenia
Przechowywanie dokumentów i szkolenie osób wykonujących obowiązki.
Zakres
Sygnały do analizy
- Płatność gotówką lub z niejasnego źródła
- Pośpiech i brak zainteresowania ceną
- Klient działa przez pełnomocnika bez jasnego powodu
- Skomplikowana struktura spółek kupującego
Ocena ryzyka i procedura
Musisz sporządzić ocenę ryzyka prania pieniędzy i finansowania terroryzmu związanego z Twoją działalnością oraz wewnętrzną procedurę. Procedura opisuje, jak stosujesz środki bezpieczeństwa finansowego, jak rozpoznajesz i zgłaszasz transakcje podejrzane, jak przechowujesz dokumenty i jak szkolisz osoby, które wykonują te obowiązki. Powinna pasować do skali i specyfiki Twojego biura. Gotowy szablon bez dostosowania to za mało.
Środki bezpieczeństwa finansowego
- Identyfikacja klienta i weryfikacja jego tożsamości na podstawie dokumentu.
- Ustalenie beneficjenta rzeczywistego, gdy klientem jest spółka lub inna struktura, w tym sprawdzenie w Centralnym Rejestrze Beneficjentów Rzeczywistych.
- Sprawdzenie, czy klient jest osobą zajmującą eksponowane stanowisko polityczne, oraz list sankcyjnych.
- Ocena celu i charakteru relacji.
- Bieżące monitorowanie transakcji i źródła pochodzenia środków przy podwyższonym ryzyku.
Zgłoszenia do GIIF
Jeśli masz uzasadnione podejrzenie, że transakcja może być związana z praniem pieniędzy lub finansowaniem terroryzmu, zgłaszasz to Generalnemu Inspektorowi Informacji Finansowej niezwłocznie, przez system teleinformatyczny GIIF. Nie informujesz klienta o zgłoszeniu.
Dokumentacja i szkolenia
Przechowuj kopie dokumentów i wyniki analiz przez okres wskazany w ustawie, co do zasady 5 lat od zakończenia relacji lub transakcji. Osoby, które wykonują obowiązki AML w biurze, muszą przejść szkolenie. Wyznacz osobę odpowiedzialną za wykonywanie obowiązków.
Kary
Za naruszenie obowiązków grożą kary administracyjne, w tym kara pieniężna do dwukrotności uzyskanej korzyści, a gdy nie da się jej ustalić, do równowartości 1 000 000 euro. Możliwy jest też nakaz zaprzestania określonych działań i publikacja informacji o naruszeniu. Za niezgłoszenie podejrzenia lub podanie nieprawdy grozi odpowiedzialność karna.
Jak wdrożyć AML w małym biurze
- Przygotuj ocenę ryzyka i procedurę dopasowaną do Twojej działalności, najlepiej z doradcą.
- Ustal stały formularz identyfikacji klienta i checklistę dla każdej transakcji.
- Sprawdzaj beneficjenta rzeczywistego w CRBR przy klientach będących spółkami.
- Zapisuj, jak oceniłeś ryzyko każdego klienta i dlaczego.
- Przeszkol osoby, które obsługują klientów, i odnawiaj szkolenia.
- Załóż konto w systemie GIIF, zanim będzie potrzebne.
Podwyższone ryzyko
Szczególnej uwagi wymagają transakcje z klientami z państw o wysokim ryzyku, osobami zajmującymi eksponowane stanowiska polityczne, nietypowe struktury własności oraz płatności, których źródła klient nie potrafi wyjaśnić. W takich przypadkach stosujesz wzmożone środki bezpieczeństwa finansowego, na przykład dodatkowe dokumenty o źródle środków.
Jak to wytłumaczyć klientowi
Klienci bywają zaskoczeni prośbą o dowód osobisty czy pytaniami o źródło pieniędzy. Wyjaśnij, że to obowiązek ustawowy każdego pośrednika i że dane przechowujesz zgodnie z RODO. Spokojne wyjaśnienie buduje zaufanie, a nie je podważa.
Typowy przebieg weryfikacji klienta
- Identyfikacja: imię, nazwisko, PESEL lub data urodzenia, obywatelstwo, adres.
- Weryfikacja: dokument tożsamości.
- Przy firmach: dane z rejestru i ustalenie beneficjenta rzeczywistego.
- Ocena celu i charakteru stosunków gospodarczych.
- Sprawdzenie, czy klient jest osobą zajmującą eksponowane stanowisko polityczne.
- Udokumentowanie wszystkich kroków i ocena ryzyka.
Pojęcia z tego poradnika
- AML
- Przepisy o przeciwdziałaniu praniu pieniędzy. Pośrednik nieruchomości jest instytucją obowiązaną: identyfikuje klientów, ocenia ryzyko i zgłasza podejrzane transakcje.
- Pośrednik w obrocie nieruchomościami
- Przedsiębiorca, który zawodowo pośredniczy w sprzedaży, kupnie lub najmie nieruchomości. Zawód nie wymaga licencji, ale wymaga ubezpieczenia OC i pisemnej umowy z klientem.
Więcej definicji w słowniku nieruchomości.
Pytania i odpowiedzi
Czy pośrednik nieruchomości musi stosować przepisy AML?
Tak. Pośrednicy w obrocie nieruchomościami są instytucjami obowiązanymi. Przy sprzedaży obowiązki dotyczą wszystkich transakcji, przy najmie gdy czynsz wynosi co najmniej 10 000 euro miesięcznie.
Jakie dokumenty AML musi mieć biuro nieruchomości?
Ocenę ryzyka, wewnętrzną procedurę, dokumentację środków bezpieczeństwa finansowego i analiz, a także potwierdzenia szkoleń osób wykonujących obowiązki.
Jaka jest kara za brak procedury AML?
Kara administracyjna może sięgnąć dwukrotności uzyskanej korzyści, a gdy nie da się jej ustalić, równowartości 1 000 000 euro. Możliwe są też inne sankcje.
Czy AML dotyczy jednoosobowego biura?
Tak. Obowiązki dotyczą każdego pośrednika, niezależnie od wielkości firmy.
Jak długo przechowywać dokumentację AML?
Co do zasady 5 lat od zakończenia stosunków gospodarczych z klientem lub od przeprowadzenia transakcji.
Czy trzeba weryfikować kupującego, gdy reprezentuję sprzedającego?
Środki bezpieczeństwa stosujesz wobec swojego klienta. Ocena transakcji może jednak wymagać informacji o drugiej stronie.
Co to jest beneficjent rzeczywisty?
Osoba fizyczna, która kontroluje klienta będącego firmą. Ustalasz ją przy transakcjach ze spółkami, sprawdzając m.in. Centralny Rejestr Beneficjentów Rzeczywistych.
Kiedy zgłosić transakcję do GIIF?
Gdy masz uzasadnione podejrzenie prania pieniędzy lub finansowania terroryzmu oraz w przypadkach określonych w ustawie. Procedura wewnętrzna powinna opisywać, kto w biurze to ocenia i zgłasza.
Kto kontroluje biura nieruchomości z AML?
Generalny Inspektor Informacji Finansowej oraz inne uprawnione organy.
Podstawa prawna i źródła
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami
- Ustawa z 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu
- Ustawa z 30 maja 2014 r. o prawach konsumenta
Stan na październik 2026. Poradnik ma charakter informacyjny i nie zastępuje porady prawnika, notariusza ani doradcy podatkowego.